Investire con Selma: opinioni sull’investimento personalizzato del robo-advisor (2026)
Free!
Apri il tuo conto con il codice promozionale NEOSEL per ottenere il tuo bonus di benvenuto supplementare.
| Sicurezza degli investimenti | 10 |
|---|---|
| Tasse | 7.8 |
| Reddito da investimento | 8.9 |
| Criptovalute | 7.2 |
| Funzionalità di investimento | 8.4 |
| Formazione | 6.6 |
| Assistenza clienti | 8.9 |
| Aprire un conto | 8.1 |
Apri il tuo conto con il codice promozionale NEOSEL per ottenere il tuo bonus di benvenuto supplementare.

Free!
Descrizione
[Aggiornamento – 18.09.2026: revisione della recensione e aggiornamento di Selma 3a]
[Aggiornamento – 28.08.2026: nuova matrice di valutazione + note]
[Aggiornamento – 08.07.2026: aggiunta della preferenza crypto]
[Aggiornamento – 02.03.2026: Presentazione di Selma Family (riduzione delle commissioni)]
[Aggiornamento – 11.11.2025: Nuovo strumento di filtraggio delle transazioni]
[Aggiornamento – 04.11.2025: Presentazione dei nuovi tipi di portafoglio e dello “Swiss Bias”]
[Aggiornamento – 01.11.2025: Recensione dell’offerta Selma 3a]
Perché interessarsi a Selma per investire nel
2026
Quando inizi a cercare i modi per investire in Svizzera senza fare tutto da solo, ti imbatti subito in quattro nomi:
- Yuh Investissement, che ti permette di acquistare azioni o ETF manualmente.
- Neon Investissement, che offre una gestione passiva automatizzata tramite True Wealth.
- Inyova, concentrandosi su cause sociali selezionate.
- Alpian Investimento, per un mix tra automazione e supporto umano.
E poi c’è Selma, un robo-advisor svizzero che permette di gestire un portafoglio diversificato automaticamente, a partire da un questionario.
La sua proposta non è quella di fornire un servizio di brokeraggio dove si selezionano autonomamente azioni ed ETF, ma di costruire e poi mantenere un portafoglio basato sulla propria situazione finanziaria. Selma propone un conto d’investimento libero e un pilastro 3a che possono essere gestiti nella stessa interfaccia.
Cosa comporta affidare il proprio denaro a una soluzione interamente automatizzata?
Si capisce in cosa si investe, a quali condizioni e a quale costo?
È possibile mantenere un minimo di controllo o è tutto fisso?
Ho testato Selma nel dettaglio, dall’apertura del conto al monitoraggio del portafoglio.
Ecco cosa puoi e cosa non puoi fare con Selma…
Il piano di investimento di Selma è automatizzato al 100%.
Selma inizia con un questionario (accessibile e privo di gergo tecnico).
Descrive :
- La sua situazione abitativa
- Il suo reddito
- I suoi obiettivi di investimento
- Tolleranza al rischio
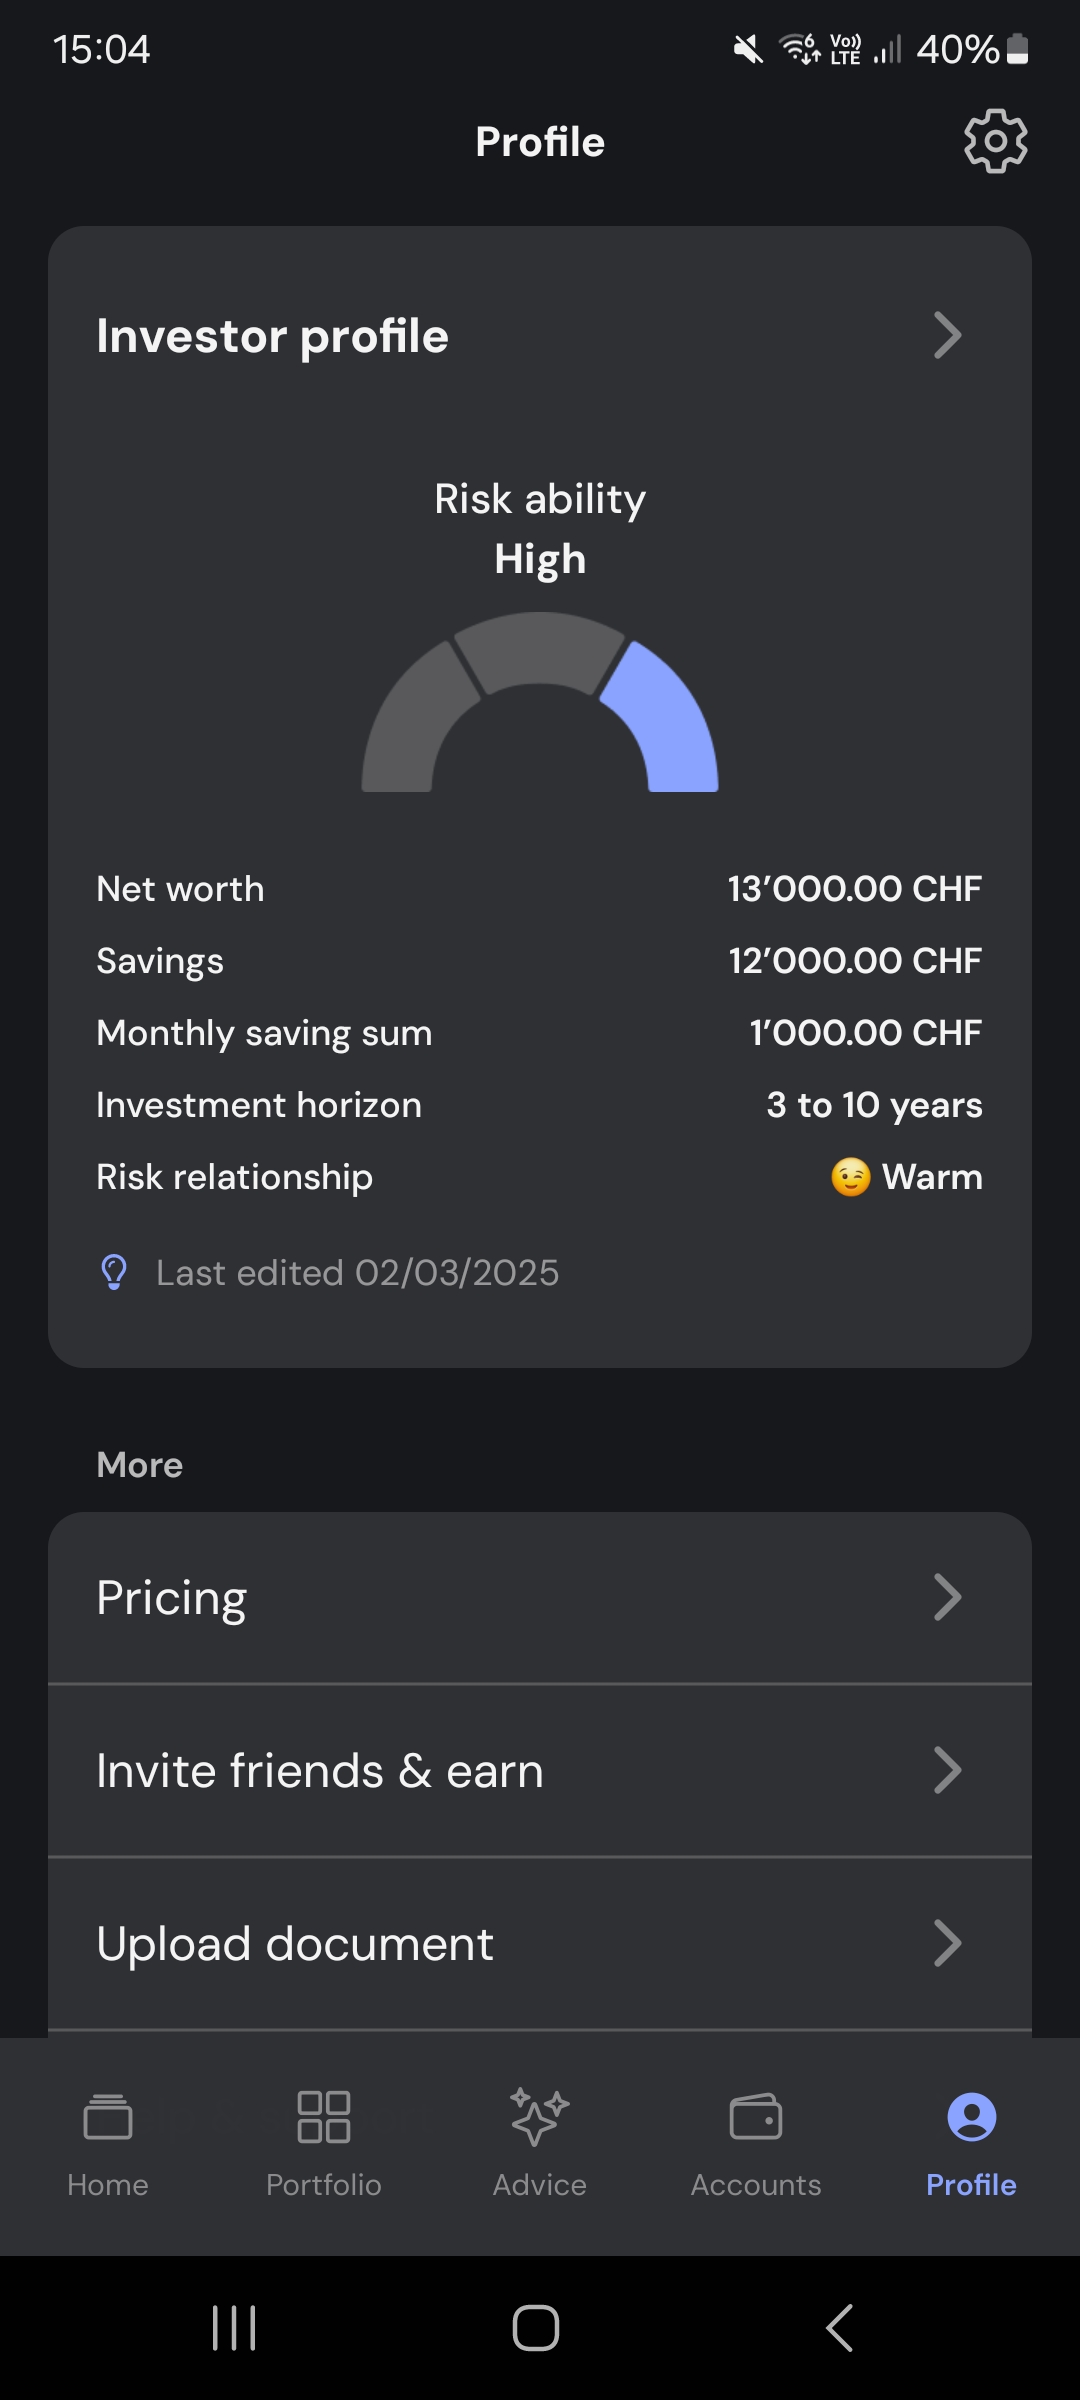
È su questa base che Selma genera un piano d’investimento personalizzato e un livello di rischio.
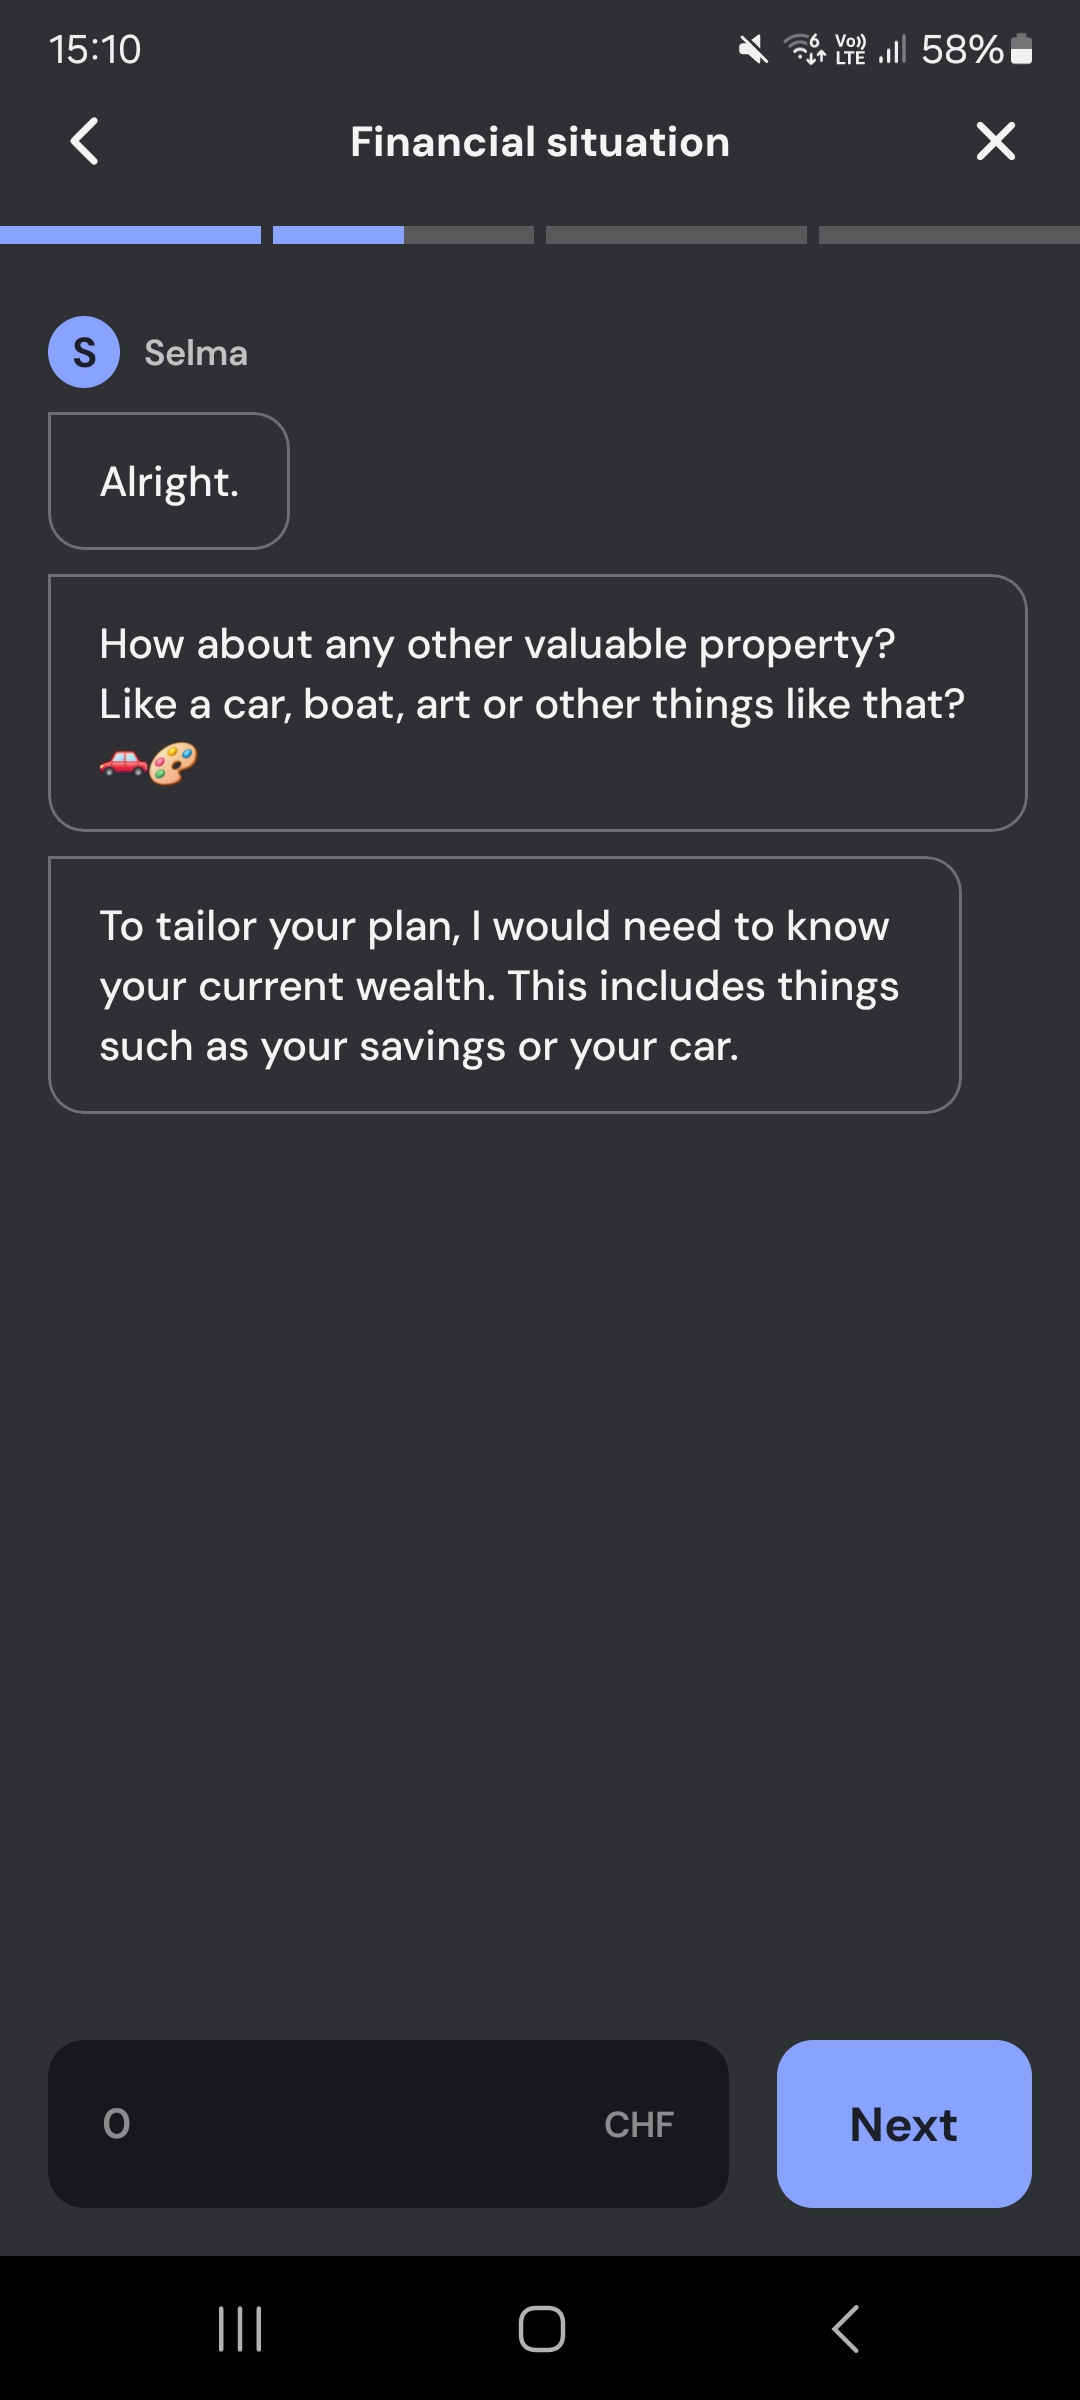
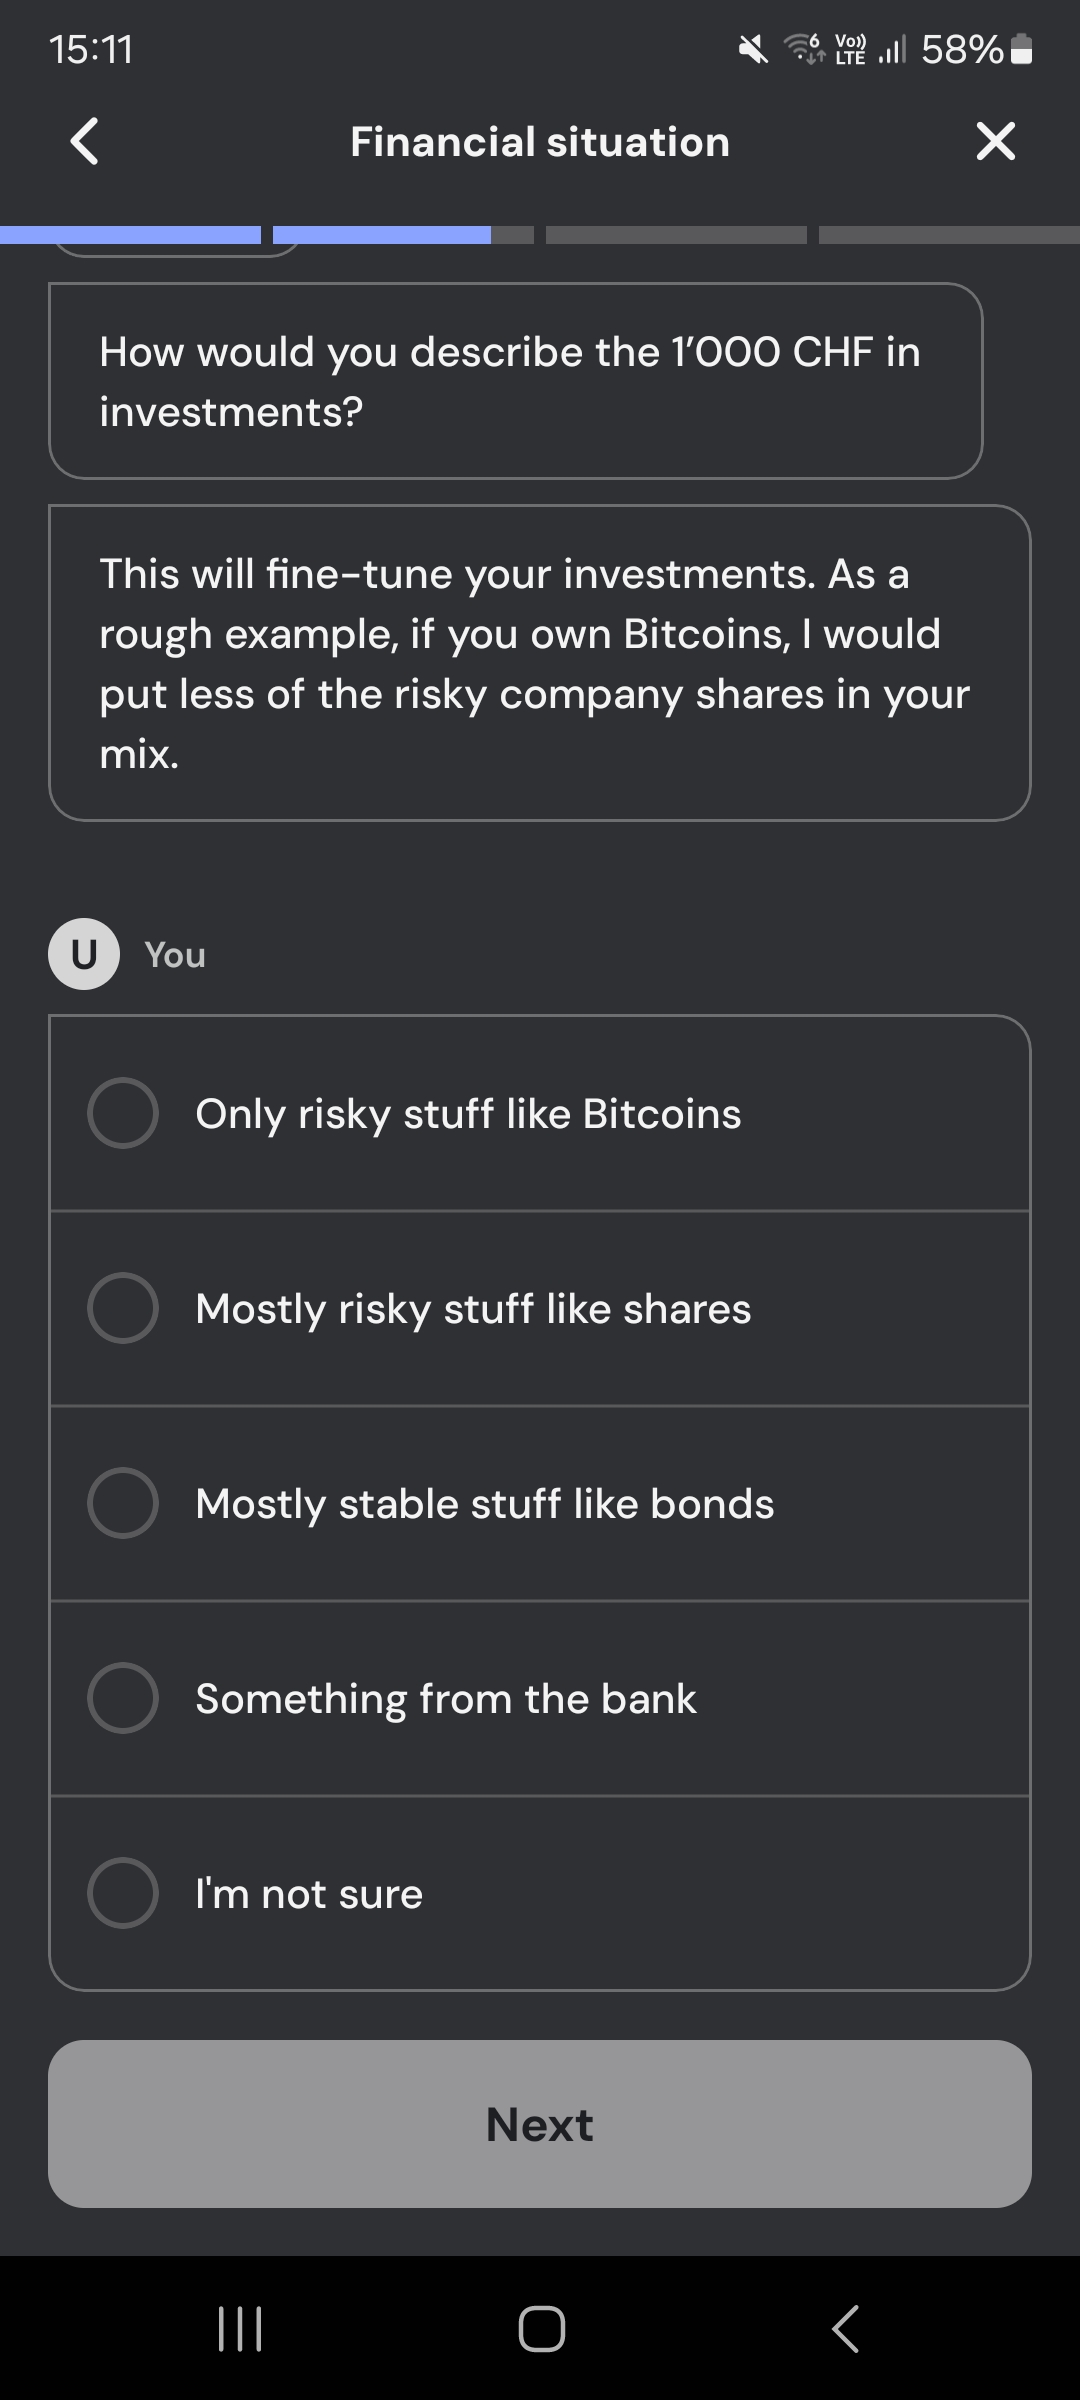
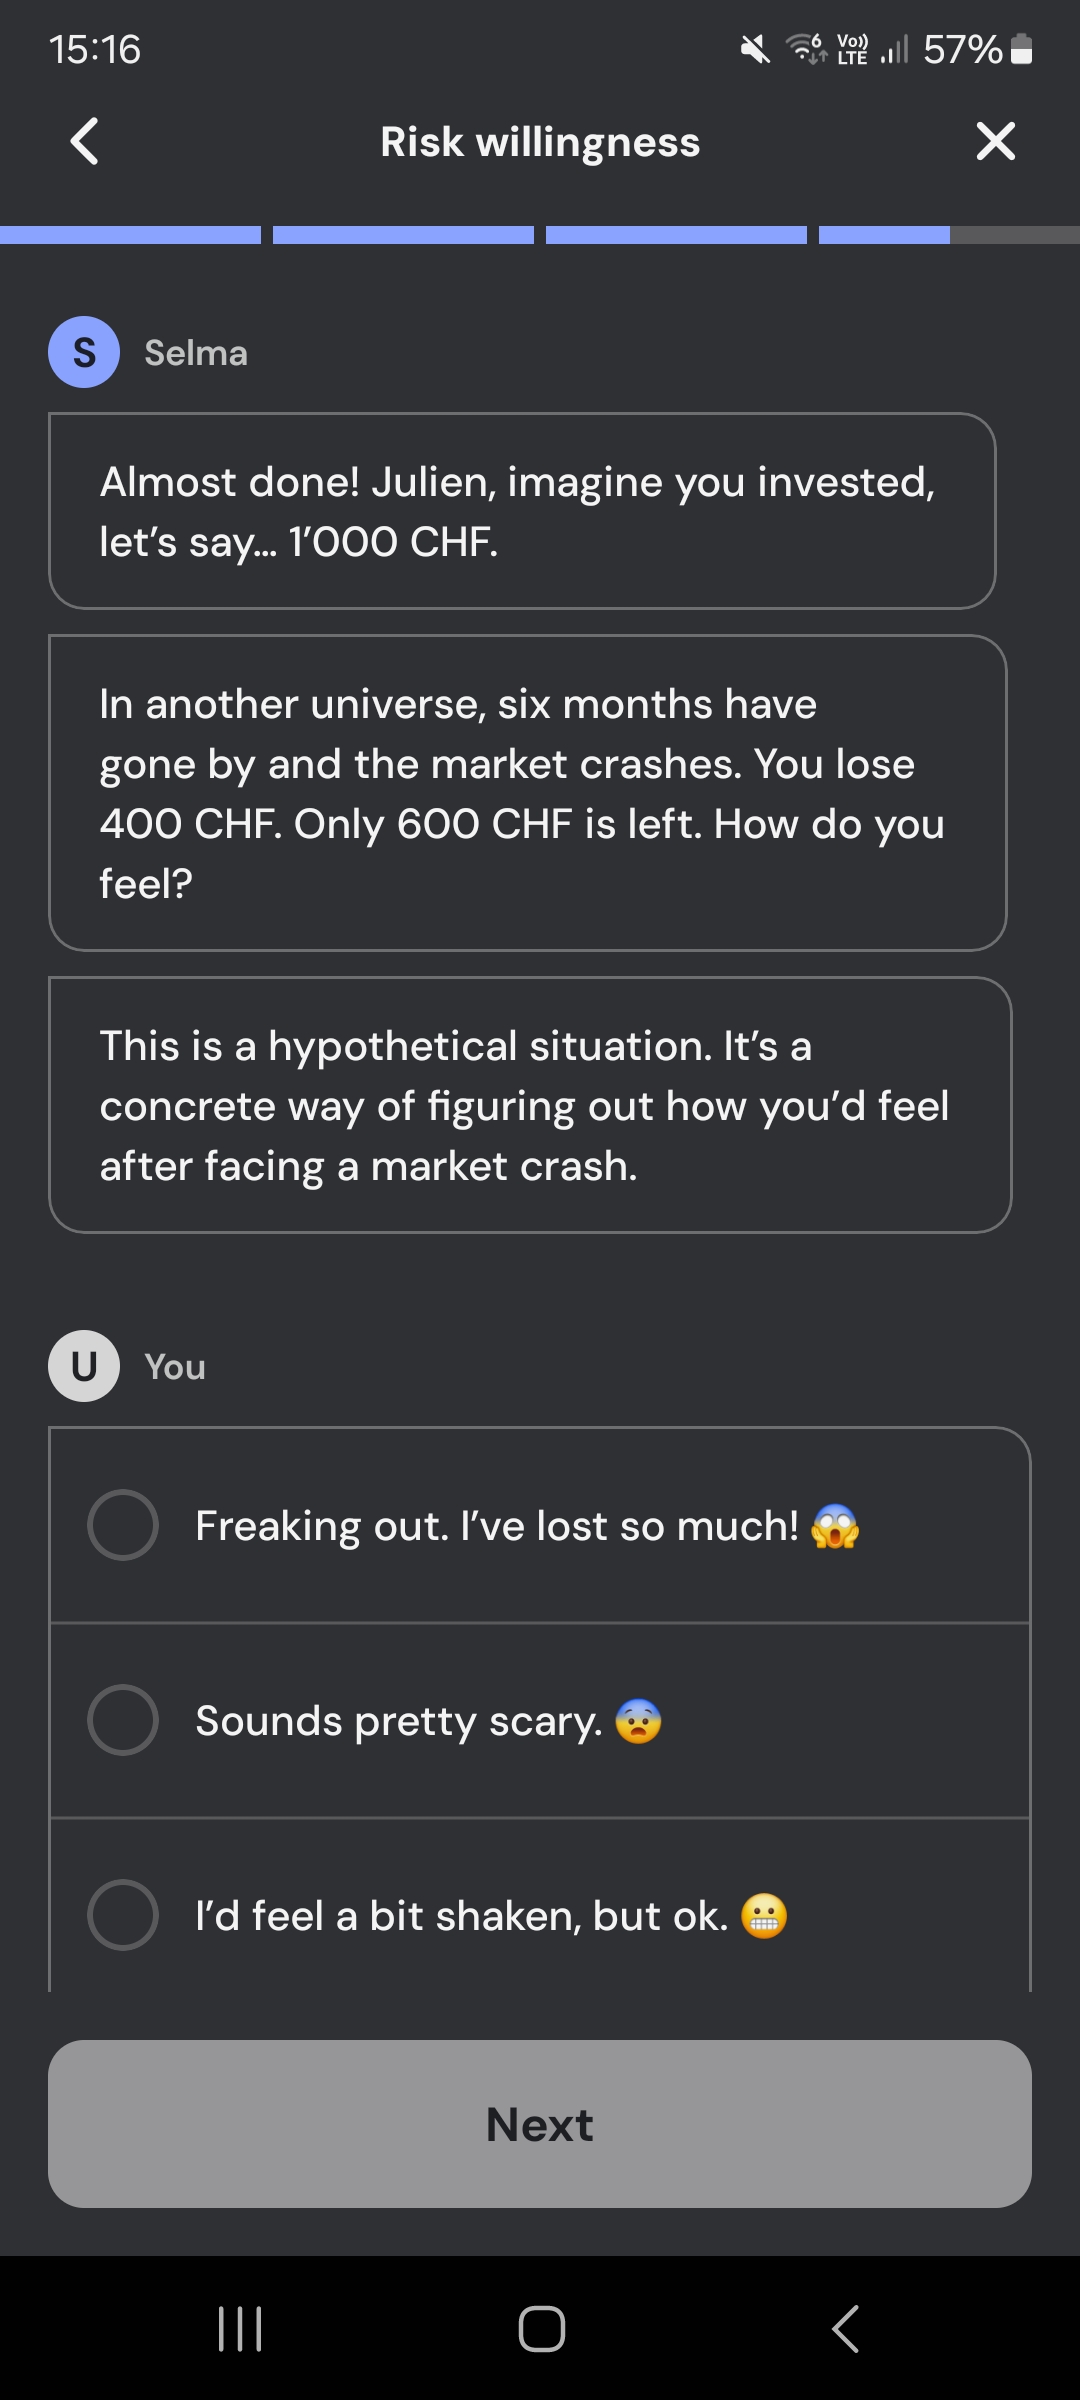
Il questionario tiene conto di ciò che già possiedo.
Ad esempio, se possiedo un immobile o ho un terzo pilastro, Selma evita di sovraespormi a questi problemi.
Questo mi permette di mantenere un portafoglio equilibrato, senza duplicazioni invisibili.
Ma questo piano “personalizzato” va inteso in senso lato:
Non è possibile alcuna selezione manuale, né sui titoli né sulla ripartizione. Tutto è gestito dall’algoritmo. L’allocazione proposta si basa su una combinazione di ETF diversificati, tutti filtrati secondo criteri ESG. È possibile aggiornare il proprio profilo o attivare le opzioni proposte, ma non è possibile costruire un’allocazione su misura.
L’approccio è radicalmente passivo. Nessun tentativo di sovraperformare il mercato. Nessun aggiustamento tattico. Una volta convalidato il piano,
Si tratta quindi di una soluzione di delega. Risponde bene alla domanda “come investire in modo coerente senza gestire tutto?”, meno bene alla domanda “come riprodurre esattamente il portafoglio che ho in mente?”.
Selma limita volontariamente le possibilità d’intervento una volta validato il piano.
Questo approccio semplifica notevolmente la gestione, ma si adatta meno agli investitori che desiderano regolare autonomamente il proprio portafoglio.
Cosa ho capito dal questionario
Una volta completato il questionario, Selma genera un portafoglio interamente composto da ETF ESG.
Non viene visualizzato alcun nome di fondo, solo le grandi classi di attivi: azioni, obbligazioni, liquidità.
Si riceve una vista sintetica della ripartizione, ma senza dettagli sugli emittenti o sui criteri ESG applicati.
Le possibilità di regolazione restano molto limitate. Selma propone alcune preferenze predefinite, come lo Swiss Bias o ora le crypto, ma non permette ancora di scegliere liberamente i titoli o le ponderazioni.
Devi versare almeno 2.000 CHF per attivare l’investimento (o 500 CHF per il pilastro 3a).
Questo importo posiziona Selma all’altezza di Inyova o Alpian Essentials, ma ben al di sopra di Yuh (25 CHF minimo) e Neon Invest, che parte da 1 CHF.
L’apertura del conto Selma in 24 ore
Il conto è stato aperto utilizzando l’applicazione mobile.
La procedura è ben strutturata: si carica il documento d’identità, si specifica lo stato fiscale e il reddito e si firma elettronicamente.
Tutto è andato liscio, ma l’attesa per il servizio di validazione è stata un po’ lunga. Il mio consiglio: chiama a fine giornata dopo le 18:00, quando la maggior parte delle persone ha già terminato.
Finché non vengono versati i 2’000 CHF, il portafoglio rimane inattivo.
Selma offre un’alternativa di terzo pilastro (3a) a partire da 500 CHF, ma con un quadro fiscale diverso.
Non è possibile aprire un conto su base “esplorativa” o iniziare con piccole somme. Devi impegnarti finanziariamente fin dall’inizio, senza una visibilità dettagliata dei prodotti utilizzati.
Una funzione chiamata “Insight” ti permette di porre domande a un’intelligenza artificiale integrata.
Risponde alle domande più comuni (ad esempio, cos’è il ribilanciamento? come gestisce Selma l’inflazione?), ma non sostituisce una vera strategia o una discussione personalizzata.
Cosa permette l’applicazione… e cosa non permette
| Si può | Non si può |
| Seguire il valore, l’allocazione e le operazioni | Scegliere liberamente ogni ETF o azione |
| Aggiornare la propria situazione finanziaria | Fissare autonomamente tutte le ponderazioni |
| Versare, prelevare e consultare i documenti | Fare trading o reagire a ogni movimento di mercato |
| Gestire Invest e 3a nello stesso posto | Trasformare Selma in un broker di esecuzione |
I dati vengono aggiornati una volta alla settimana.
È lo stesso funzionamento di Alpian Managed Essentials, ma a differenza di Alpian, non è possibile contattare un consulente per porre domande specifiche.
A differenza di Yuh o Neon, non si segue il mercato in tempo reale e non si può regolare nulla.
L’esperienza è coerente con la promessa di delega. In compenso, l’utente dispone di poche possibilità per intervenire direttamente.
Come Selma gestisce i portafogli
Selma non cerca di battere il mercato né di fare scelte tattiche.
Il portafoglio è costruito esclusivamente a partire da ETF, fondi che replicano la performance di un indice di mercato, come il mercato globale o le obbligazioni statali.
Questi ETF sono filtrati per escludere alcuni settori controversi (petrolio, tabacco, armi, ecc.), ma non vengono prese decisioni manuali:
→ non c’è selezione delle aziende,
→ non c’è cambio di strategia in base agli eventi attuali,
→ non c’è la possibilità di puntare su un tema specifico come quello tecnologico o climatico.
La struttura rimane la stessa:
- una componente azionaria (in misura maggiore o minore a seconda del profilo di rischio)
- una parte in obbligazioni
- un po’ di soldi
L’unico aggiustamento possibile viene effettuato automaticamente, a intervalli regolari.
Selma monitora un indicatore chiamato CAPE (per Cyclically Adjusted Price-to-Earnings (prezzo degli utili aggiustato ciclicamente)), che viene utilizzato per identificare se il mercato azionario è troppo costoso rispetto alla sua storia decennale.
Quando questa soglia viene superata, una parte del mio portafoglio viene automaticamente trasferita in una riserva di sicurezza, come l’oro.
Questo non sostituisce una vera e propria gestione attiva, ma mi impedisce di rimanere troppo esposto a un mercato surriscaldato.
E poiché tutto avviene dietro le quinte, non devo attivare nulla personalmente.
Il mio portfolio si basa su tre blocchi:
- Crescita, con gli ETF azionari globali
- Stabilità attraverso le obbligazioni
- Protezione, con una fetta d’oro
Selma regola l’allocazione in base al mio profilo di rischio.
Se sono più prudente, aumenta la percentuale di obbligazioni e oro.
Una personalizzazione controllata
Una volta compilato il questionario, Selma mostra una proposta di allocazione.
È presentata sotto forma di grafico a torta, con una ripartizione tra azioni, obbligazioni e liquidità, nel mio caso, 45% in società internazionali, 18% in obbligazioni statali, 10% in immobili, ecc.:
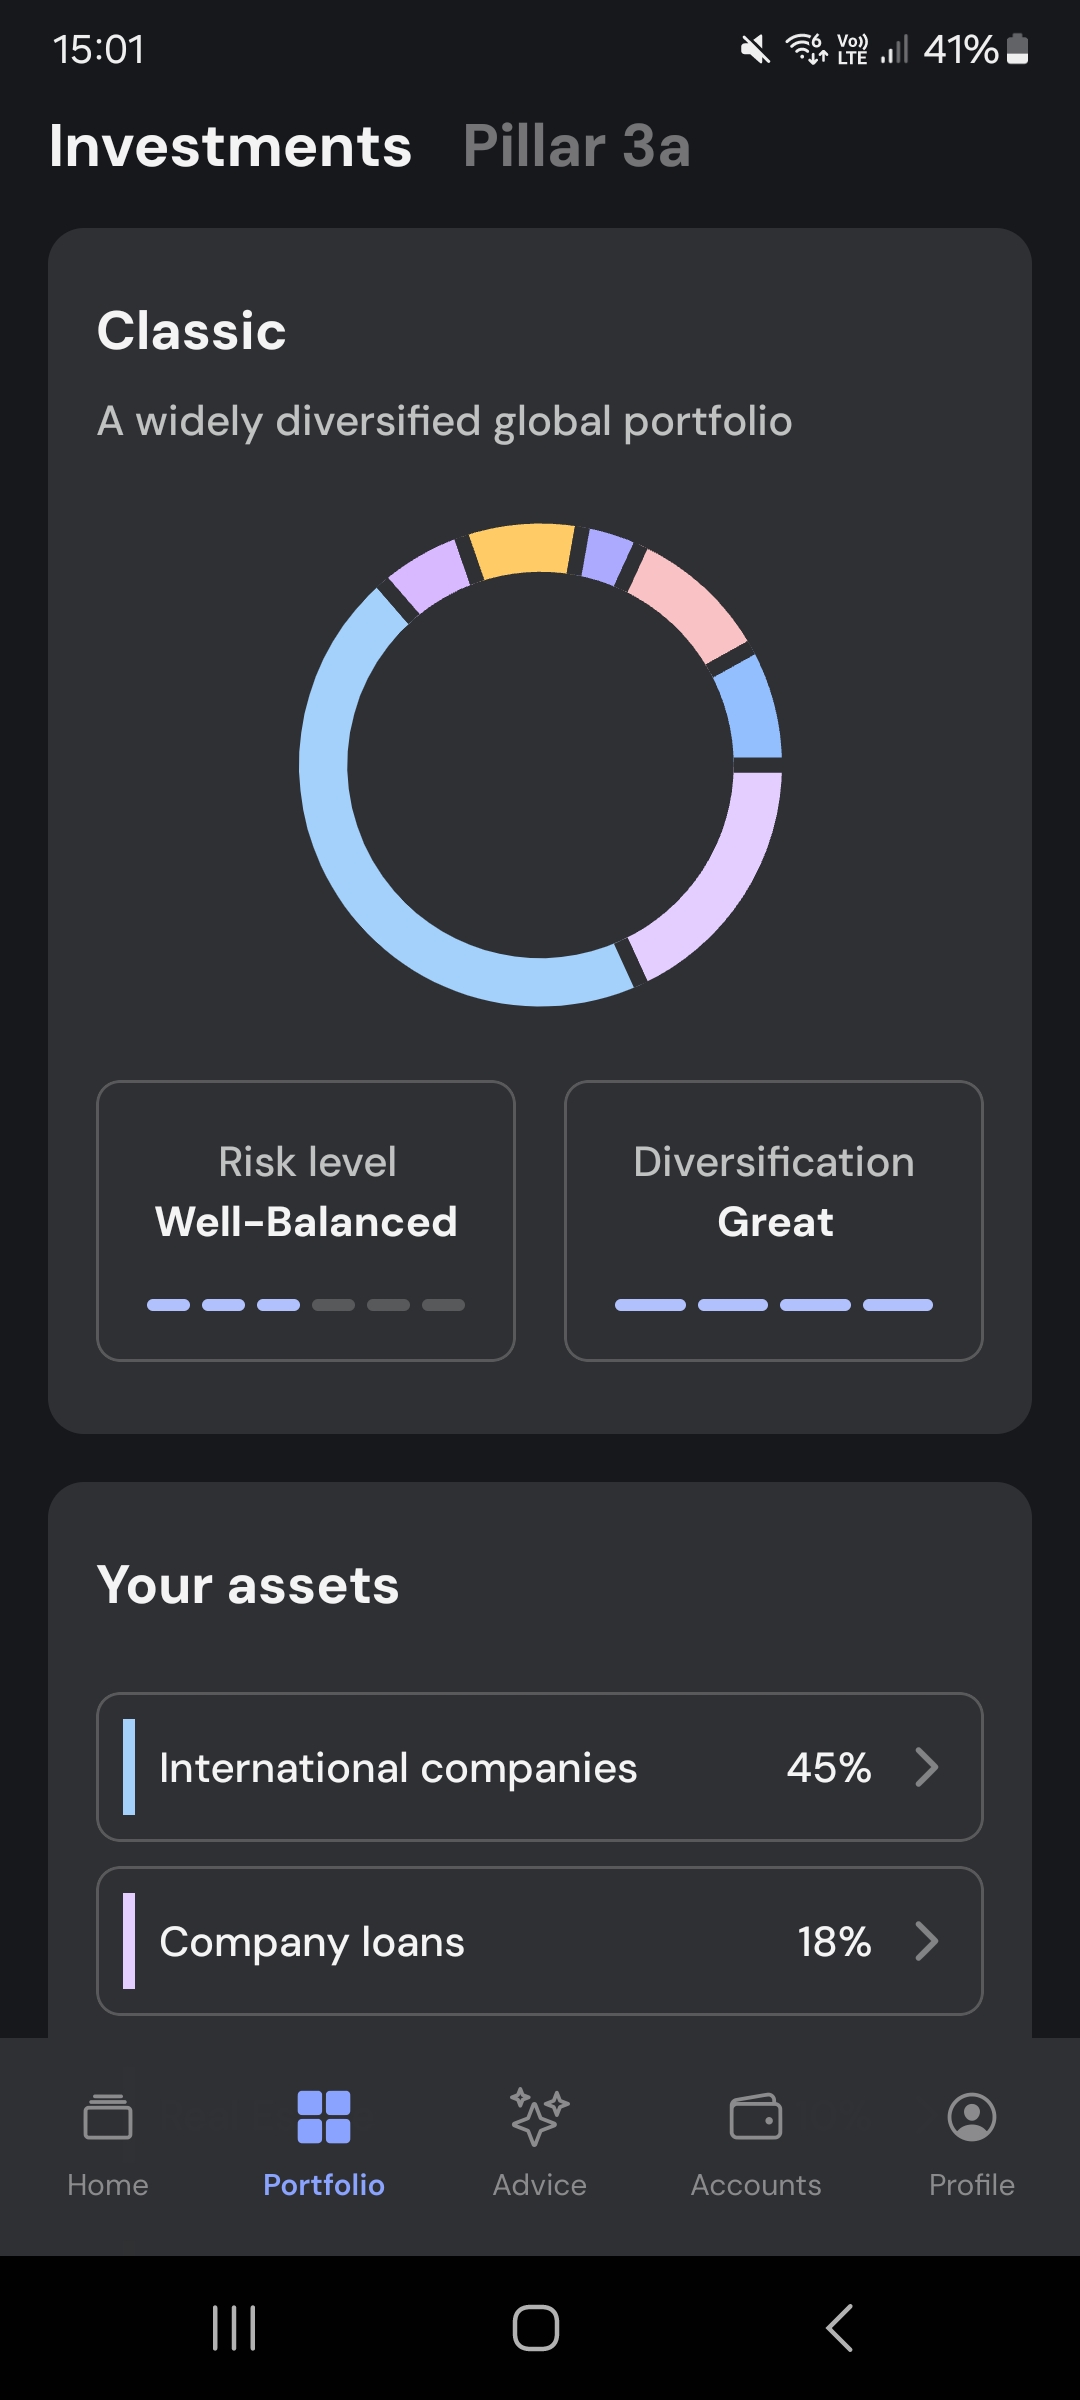
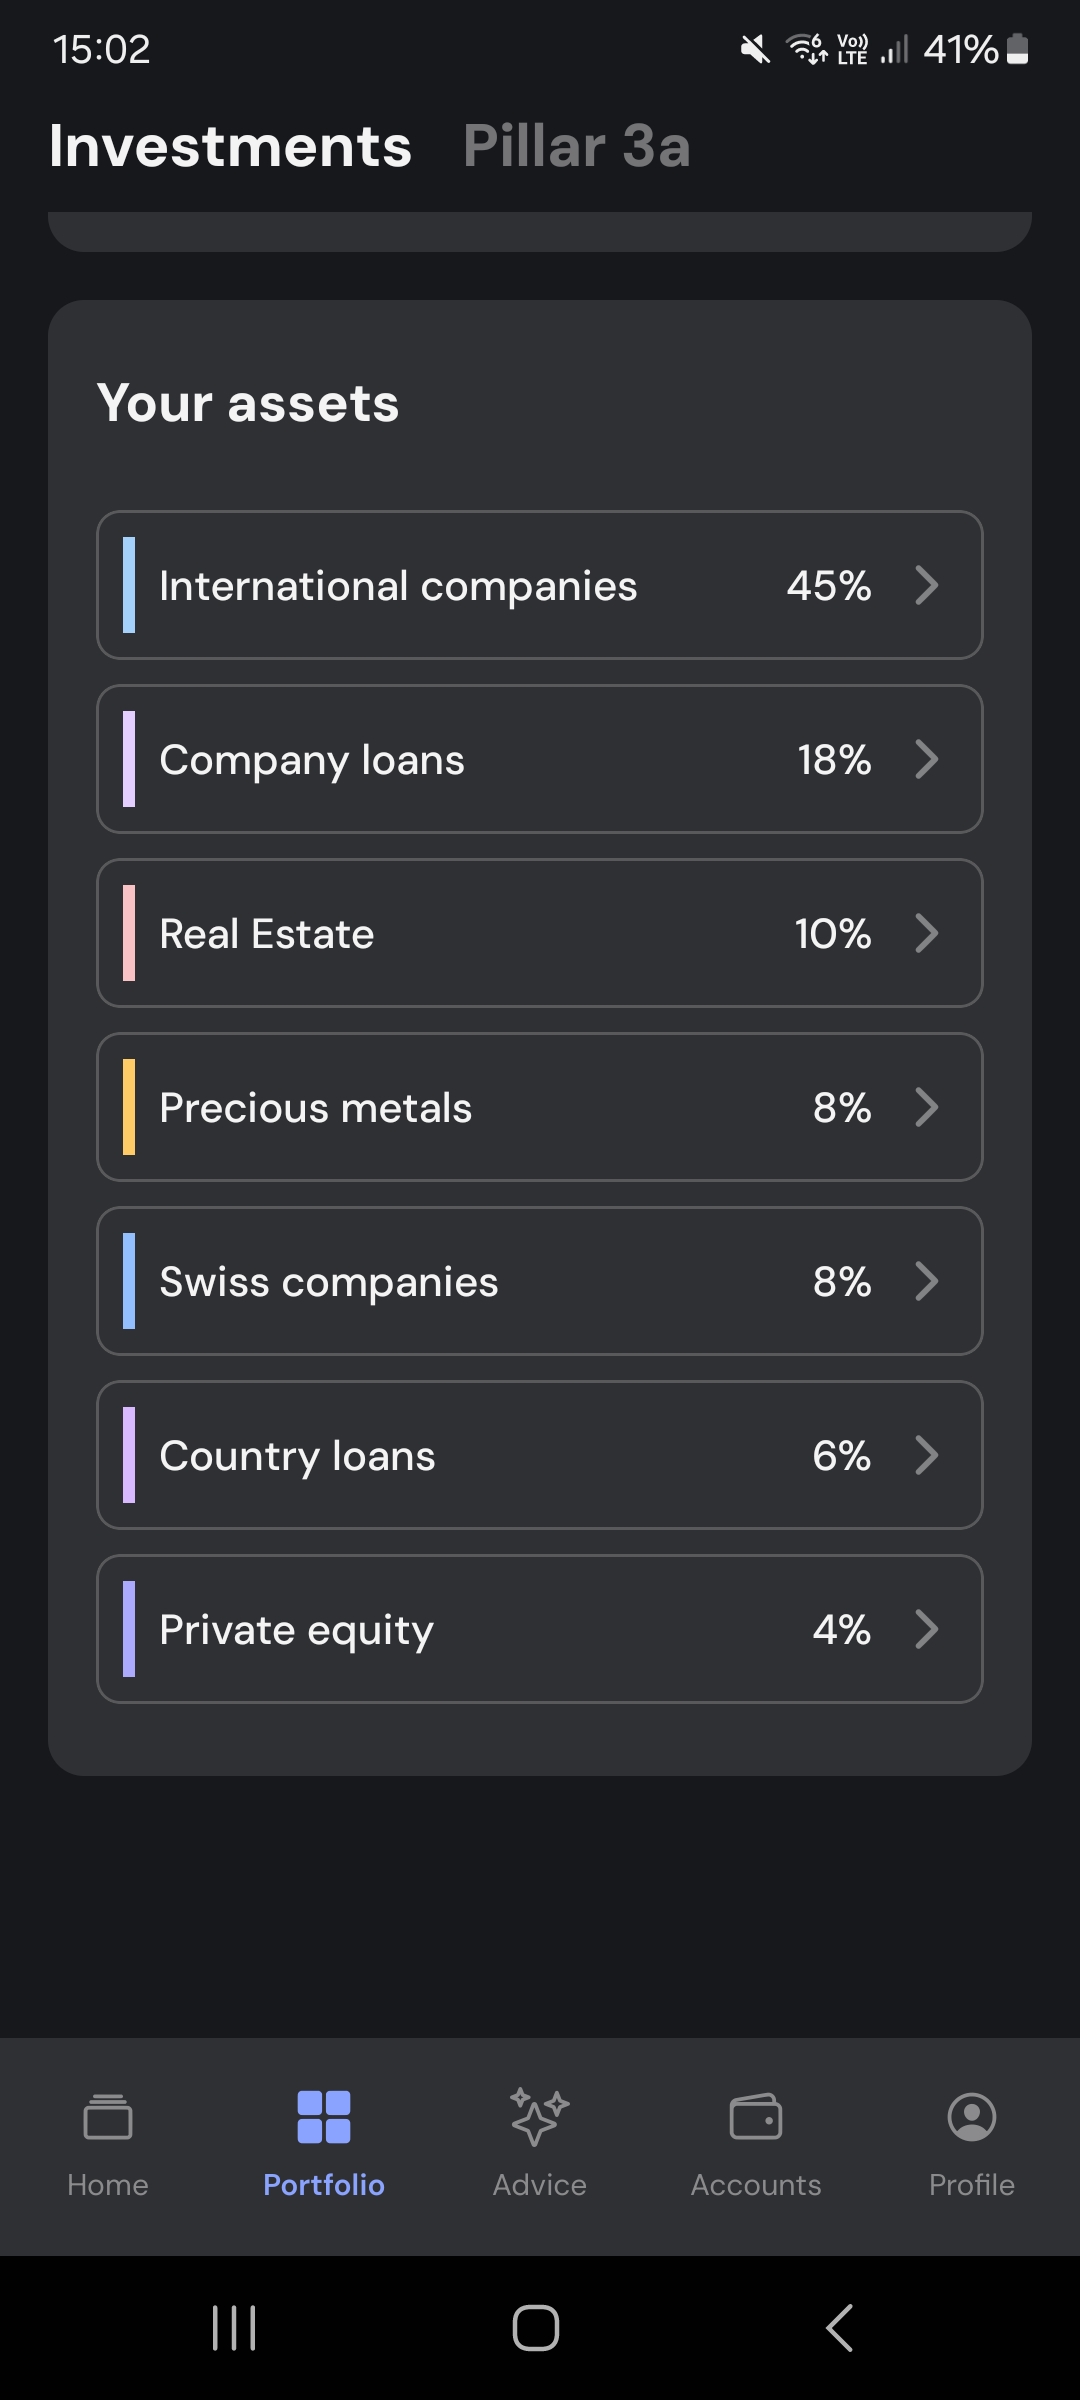
Si capisce abbastanza rapidamente che più il profilo è rischioso, più aumenta la quota di azioni.
Ma tutto resta molto generale. Non viene visualizzato alcun nome di fondo, nessun dettaglio sui paesi, i settori o le aziende interessate.
Le regolazioni restano limitate una volta validato il piano. Posso aggiornare il mio profilo e attivare alcune preferenze predefinite, come lo Swiss Bias, la modalità pensione o, se soddisfo le condizioni, le crypto. Tuttavia, non posso ancora scegliere gli ETF, modificare liberamente le ponderazioni o costruire la mia allocazione.
Se cambio lavoro, se i miei obiettivi evolvono o se divento più a mio agio con il rischio, Selma mi propone una nuova allocazione. L’aggiornamento del profilo resta il principale mezzo per far evolvere l’allocazione globale del portafoglio.
Il ribilanciamento
Un fondo può essere ribilanciato quando la sua allocazione si scosta di oltre l’ 1,5%, o di 2’500 CHF, dall’obiettivo. Un periodo di attesa di cinque settimane limita le transazioni non necessarie, salvo eventi come un nuovo versamento, un prelievo o un cambio di preferenza. Questo meccanismo mira a mantenere il livello di rischio; ovviamente non garantisce né rendimento né protezione contro i ribassi.
Esistono diversi portafogli predefiniti che posso scegliere fin dall’inizio.
Mi vengono proposte tre diverse strategie, ognuna con i propri obiettivi. E a seconda della mia situazione, posso attivare una modalità “pensione” che adatta automaticamente la strategia per ridurre il rischio.
Allora, quali tipi di portafogli sono disponibili con Selma?
| Stile | Obiettivo | Da ricordare |
| Classico (Classic Portfolio) | Crescita diversificata a lungo termine | È l’opzione predefinita. Cerca un equilibrio complessivo tra rendimento e rischio, senza particolari pregiudizi. Se non si vuole pensarci troppo, è quello che fa al caso. |
| Sostenibile (Sustainability Portfolio) | Investire con un filtro ESG rafforzato | Qui, Selma filtra le aziende legate ai combustibili fossili, agli armamenti o al tabacco. La selezione segue criteri ESG piuttosto rigorosi. Non posso scegliere io stesso le esclusioni, ma l’approccio è più responsabile. |
| Reddito (Income Portfolio) | Ricevere dividendi e interessi | Questo portafoglio mira a generare entrate costanti. È pensato piuttosto per le persone in pensione o per coloro che desiderano un reddito supplementare, senza esporsi troppo. |
Ogni portafoglio può essere configurato con o senza una sovraponderazione svizzera.
Questo famoso “Swiss Bias” 🇨🇭, cosa cambia?
Quando si sceglie il proprio portafoglio, è possibile attivare un’opzione che dà più peso agli investimenti svizzeri. Una preferenza Bias svizzero permette di aumentarlo ulteriormente. Richiede almeno 7’500 CHF investiti e può ridurre l’esposizione alle valute estere, ma concentra anche più fortemente il portafoglio su un mercato piccolo. Con questo bias locale, il mio portafoglio è quindi meno esposto all’internazionale, ma più allineato con l’economia del paese, il che può essere interessante fiscalmente o semplicemente rassicurante. Al contrario, se non lo attivo, la mia strategia rimane interamente globale, senza preferenze per gli asset elvetici.
E la modalità “pensione”, come funziona?
Una volta attivata la “Modalità Pensione”, Selma adatta automaticamente il portafoglio: il livello di rischio diminuisce, la quota di azioni si riduce e la priorità viene data a investimenti più stabili, spesso svizzeri.
Posso attivare questa modalità dall’app, senza dover contattare nessuno. E funziona con qualsiasi tipo di portafoglio.
Selma crypto: una preferenza molto controllata
Selma permette da giugno 2026 di aggiungere una piccola esposizione alle criptovalute al proprio portafoglio.
Non si tratta di acquistare direttamente Bitcoin o Ether. Selma punta a un’allocazione di circa il 5% del portafoglio, investita tramite due ETF americani:
- due terzi nell’iShares Bitcoin Trust ETF (IBIT);
- un terzo nell’iShares Ethereum Trust ETF (ETHA).
Il restante 95% continua a seguire la strategia definita da Selma, che tiene conto del rischio aggiuntivo apportato da questa componente crypto.
L’opzione resta molto controllata. Per attivarla, bisogna:
- avere almeno 7’500 CHF investiti sul proprio conto Selma;
- presentare sia una capacità che una volontà di assumere rischi elevate.
La preferenza può essere attivata o disattivata dall’applicazione. Viene automaticamente rimossa se queste condizioni non sono più soddisfatte.
Selma non applica alcun supplemento per questa funzionalità. I due ETF presentano tuttavia commissioni interne dello 0,25%, a cui possono aggiungersi spread e commissioni di cambio durante le transazioni.
In chiaro: è un modo semplice per aggiungere una piccola componente crypto senza gestire wallet, chiavi private o un conto su una piattaforma specializzata. Ma si resta lontani da una vera offerta crypto: nessuna detenzione diretta, nessun trading e nessuna scelta sulla percentuale, le criptovalute o la loro ripartizione.
Selma 3a: un pilastro semplice e ben integrato
Ciò che ho apprezzato maggiormente di Selma 3a è la sua integrazione con il resto della piattaforma. Il mio conto d’investimento e il mio pilastro 3a appaiono nella stessa applicazione, il che mi dà una visione più coerente del mio patrimonio.
Selma tiene conto anche del mio 3a per stabilire le raccomandazioni sugli altri investimenti. È, a mio avviso, il suo principale vantaggio se si utilizza già Selma Invest.
Le caratteristiche principali
- Investimento iniziale a partire da 500 CHF
- Apertura e gestione interamente digitali
- Trasferimento da un altro pilastro 3a semplice e gratuito
- Versamenti liberi o regolari
- Un solo conto 3a disponibile presso Selma
- Patrimonio gestito da VZ Vorsorgestiftung
Sei strategie fino al 97% di azioni
Dopo aver analizzato il mio profilo, Selma mi raccomanda una delle sue sei strategie. Queste possono investire fino a:
| Azioni max. | Obbligazioni | Immobiliare | Liquidità | Lettura del rischio |
| 15 % | 78 % | 5 % | 2 % | Molto prudente |
| 25 % | 68 % | 5 % | 2 % | Prudente |
| 35 % | 58 % | 5 % | 2 % | Da prudente a equilibrato |
| 45 % | 48 % | 5 % | 2 % | Equilibrato |
| 75 % | 20 % | 3 % | 2 % | Dinamiche |
| 97 % | — | — | 3 % | Molto dinamico |
Più aumenta la percentuale di azioni, più il potenziale di rendimento a lungo termine è importante, ma più le fluttuazioni possono essere forti. Le strategie al 75% e 97% di azioni sono quindi accessibili solo con un orizzonte di investimento superiore a dieci anni.
Resto libero di scegliere una strategia diversa da quella raccomandata. Posso anche modificarla gratuitamente contattando l’assistenza Selma. Per contro, non posso selezionare io stesso gli ETF o regolare ogni ponderazione.
Una volta scelta la strategia, VZ si occupa degli investimenti e dei ribilanciamenti. Le operazioni vengono generalmente eseguite una volta alla settimana. Non ho quindi nulla da gestire quotidianamente.
Versamenti e prelievi
Posso versare l’importo annuale in un’unica soluzione o programmare più bonifici. Nel 2026, i massimali deducibili sono i seguenti:
- 7’258 CHF con una cassa pensioni;
- fino a 36’288 CHF senza 2° pilastro, nel limite del 20% del reddito professionale netto.
Come per ogni pilastro 3a, il denaro rimane normalmente bloccato fino alla pensione. Un prelievo anticipato resta possibile nelle situazioni previste dalla legge, in particolare per acquistare la residenza principale, lasciare definitivamente la Svizzera o iniziare un’attività indipendente.
La mia opinione su Selma 3a
Trovo Selma 3a particolarmente interessante se si utilizza già Selma Invest. I due conti sono riuniti in un’unica strategia e posso delegare interamente la gestione.
La contropartita è un controllo limitato: non scelgo né gli ETF né la loro ripartizione. Inoltre, Selma permette di aprire un solo conto 3a, il che può diventare vincolante se desidero scaglionare i prelievi al momento della pensione.
In sintesi, è una soluzione convincente per automatizzare il proprio pilastro 3a, ma meno adatta se si cerca una personalizzazione spinta o più conti di previdenza.
Selma è adatta a coloro che vogliono investire senza essere coinvolti
Selma funziona bene quando vuoi investire senza complicarti la vita, senza dover seguire i mercati o scegliere i tuoi investimenti.
Tutto ciò che devi fare è compilare il questionario, convalidare il piano proposto e poi non c’è più nulla da fare.
Selma è adatta se :
- vogliamo evitare decisioni complesse
- stiamo cercando di investire a lungo termine, in modo strutturato
- ci piace l’idea di un portafoglio filtrato in base a criteri ESG
- accettiamo il fatto di non poter controllare tutto, purché la gestione sia fluida e priva di sorprese
- si vuole una piccola esposizione a Bitcoin ed Ethereum senza gestire wallet o piattaforme crypto separate
Non c’è nulla da gestire quotidianamente e l’applicazione si occupa del follow-up.
Ciò che è comunque soddisfacente è poter vedere come si evolve il tuo portafoglio nel tempo.
Anche se non piloti nulla, puoi vedere le performance, le ripartizioni, i piccoli aggiustamenti automatici e questo ti dà un senso di continuità. Hai comunque una buona panoramica di ciò che si sta evolvendo, quindi puoi seguire le linee generali senza sentirti indietro.
Oltre a giudicare gli altri, la mia caratteristica è quella di parlare di cose complicate durante le cene senza dare troppo fastidio.
Neo – Opinione non richiesta (come al solito).
Selma si adatta meno a chi desidera intervenire regolarmente
Selma diventa meno adatta non appena si desidera seguire i propri investimenti nel dettaglio o mantenere maggiore controllo sulle scelte effettuate.
Non si vedono quali ETF vengono utilizzati, non si possono filtrare i settori né regolare l’allocazione. Si vorrebbe poter scegliere le proprie criptovalute, definire il loro peso o fare trading direttamente.
Anche interessandosi un po’ alla gestione di portafoglio, ci si scontra con un muro.
Gran parte delle decisioni è automatizzata fin dall’inizio. Questo evita di dover gestire il portafoglio quotidianamente, ma limita anche la comprensione dettagliata delle scelte effettuate.
Questo funzionamento può tuttavia diventare frustrante:
Per chi vuole investire in linea con le proprie convinzioni, esplorare determinati settori o semplicemente adattare la propria strategia in base al contesto, Selma non offre alcuna flessibilità.
In questo caso, è meglio rivolgersi ad altre opzioni:
Yuh o Neon Invest lasciano totale libertà di investire in autonomia;
Inyova permette di scegliere cause concrete da sostenere;
Alpian permette una delega con un reale margine di aggiustamento.
Quanto a Swissquote, apre le porte a una gestione più tecnica, più avanzata.
Selma resta coerente con la sua promessa di semplicità, a condizione di accettare il quadro proposto e le sue possibilità di regolazione limitate.
🌱 L’approccio ESG di Selma
Selma promuove una gestione “sostenibile” integrando sistematicamente i criteri ESG.
Tutti i portafogli sono costruiti con ETF filtrati: niente armi, niente tabacco, niente combustibili fossili.
I fondi selezionati si basano su punteggi forniti da agenzie esterne, ma non è possibile scegliere quali.
Questo filtro ESG si applica automaticamente, senza possibilità di adattamento. Selma applica quindi un filtro ESG di base, ma offre poche possibilità per personalizzare questa dimensione. Non si ha alcun controllo sulla dimensione sostenibile del proprio portafoglio, oltre al filtro iniziale.
Commissioni visibili e stabili
Selma mostra le sue commissioni in modo trasparente.
Paghiamo una commissione di gestione annuale, oltre ai costi degli ETF e delle operazioni di cambio.
La struttura è semplice:
| Patrimonio totale Selma | Commissioni di servizio annuali |
| Meno di 50’000 CHF | 0,68 % |
| Da 50’000 a meno di 150’000 CHF | 0,55 % |
| Da 150’000 a meno di 500’000 CHF | 0,47 % |
| A partire da 500.000 CHF | 0,42 % |
A questa commissione si aggiungono i costi interni dei prodotti, stimati da Selma in circa lo 0,22% all’anno in media. Le operazioni possono anche essere soggette a una tassa di bollo dallo 0,075% allo 0,15% e, quando è necessaria una conversione, a un costo di cambio medio di circa lo 0,25% per transazione. Queste spese di transazione non sono una commissione annuale fissa: dipendono dagli acquisti, dalle vendite e dalle valute interessate.
In pratica, questo significa che con un portafoglio di 10.000 franchi, pagherai :
- ~68 CHF/anno per la gestione
- ~CHF 22/anno per gli ETF
- alcune valute estere CHF, a seconda del ribilanciamento
Confronto rapido dei costi (10.000 CHF investiti)
| Soluzione | Commissioni di gestione | Commissioni dell’ETF | Altre spese | Totale annuo stimato |
| Selma | 0.68 % | ~0.22 % | ~0,25% tasso di cambio | ~110-120 CHF |
| Yuh | 0% visualizzato* | integrato nel prodotto | Spread su ogni ordine (acquisto/vendita) | Variabile e poco chiaro |
| Neon Invest | 0% visualizzato* | idem Yuh | Spread su ETF | Variabile e poco chiaro |
| Inyova | 0,9-1,3% (tutto compreso) | — | Nessun costo aggiuntivo | ~90-130 CHF |
| Elementi essenziali di Alpian | 0.75 % | incluso | Nessun costo aggiuntivo | ~75 CHF |
*A differenzadi Selma, Yuh e Neon non applicano commissioni di gestione diretta,
ma i costi sono inclusi nei prezzi di acquisto e vendita, sotto forma di spread.
Questi costi sono meno visibili, a volte più difficili da valutare e variano a seconda del prodotto o del momento.
È più flessibile… ma non necessariamente più economico a lungo termine.
Cosa sono gli spread?
Si tratta della differenza tra il prezzo di acquisto e il prezzo di vendita di un prodotto finanziario.
Quando acquisti un ETF su Yuh o Neon, paghi un prezzo leggermente superiore al suo valore reale.
Questo margine (invisibile sulla fattura) viene detratto dalla piattaforma.
Più ordini effettui, più questo costo nascosto si accumula.
E poiché dipende dal prodotto, dal momento e dalla liquidità, è impossibile prevederlo con precisione.
Selma addebita le commissioni in modo diretto, visibile e stabile.
Yuh o Neon sembrano più economici, ma il loro costo reale dipende dalla frequenza di investimento e dai prodotti utilizzati.
Quindi, in sintesi:
- Selma è più prevedibile, ma più cara sulla carta.
- Yuh/Neon sono più flessibili, ma più vaghi e potenzialmente più costosi nel tempo.
👨👩👧👦 Selma Family: una vera riduzione delle commissioni… o un semplice dettaglio?
Con Selma, le commissioni diminuiscono all’aumentare del capitale investito. Più l’importo è elevato, più la percentuale addebitata scende. Sulla carta è logico. In pratica, raggiungere da soli lo scaglione successivo può richiedere tempo.
È proprio qui che entra in gioco Selma Family.
Il principio è semplice: invece di guardare solo il proprio capitale, Selma somma gli importi investiti con altri utenti per superare più velocemente uno scaglione tariffario.
Non si tratta di fondere i portafogli né di creare un conto cointestato. Ognuno mantiene la propria allocazione, il profilo di rischio e il monitoraggio individuale. Cambia solo l’aliquota applicata.
Il risparmio è davvero significativo?
Facciamo un esempio concreto.
Con 35.000 CHF investiti, le commissioni ammontano allo 0,68% annuo. Lo scaglione successivo, allo 0,55%, si attiva a partire da 50.000 CHF. Se un tuo caro investe 30.000 CHF, il totale combinato raggiunge i 65.000 CHF. Entrambi beneficiano quindi dell’aliquota allo 0,55%.
Su 35.000 CHF, ciò rappresenta 238 CHF all’anno allo 0,68%, contro i 192 CHF allo 0,55%. La differenza è quindi di 46 CHF l’anno.
Non è spettacolare. Ma su dieci o quindici anni, soprattutto se il capitale cresce, l’impatto diventa più tangibile. Parliamo di ottimizzazione, non di un cambiamento radicale delle performance.
Chi può unirsi a una “Family”?
Il termine può confondere. In realtà, può essere integrato quasi ogni utente Selma:
- un familiare
- un partner
- un amico
- un collega
Non è richiesto alcun legame legale.
Non si tratta di una struttura giuridica, ma di una leva collettiva per ridurre il livello delle commissioni.
In quali casi diventa pertinente?
Selma Family ha senso quando si è vicini a uno scaglione superiore e diverse persone della propria cerchia investono già tramite la piattaforma. Ciò permette di ridurre i costi senza dover aumentare drasticamente il proprio capitale.
Invece, per un piccolo importo investito da soli, l’effetto resta limitato. Non è quindi un argomento decisivo per scegliere Selma rispetto a un concorrente. È un meccanismo di ottimizzazione pertinente in un contesto specifico.
Punto chiave da ricordare
Selma Family non modifica né la strategia, né la gestione, né il livello di rischio. Agisce unicamente sulla percentuale di commissioni applicata. Nulla di più.
Selma Family permette di raggruppare più conti per raggiungere uno scaglione di commissioni più vantaggioso. I portafogli restano totalmente indipendenti. Cambia solo l’aliquota applicata quando l’importo combinato supera una certa soglia.
No. Ogni investitore conserva il proprio capitale, la propria strategia e il proprio controllo. Gli importi vengono semplicemente sommati per determinare il livello tariffario. Non c’è alcun conto cointestato né responsabilità condivisa.
Il risparmio dipende dal capitale investito e dallo scaglione raggiunto. Se il raggruppamento permette di superare una soglia superiore, le commissioni diminuiscono. Invece, per piccoli importi isolati, l’effetto resta moderato.
Un accompagnamento principalmente automatizzato
Selma si basa principalmente su un accompagnamento digitale e automatizzato.
Una volta validato il piano d’investimento, il monitoraggio avviene essenzialmente dall’applicazione.
Tutto il pilotaggio è automatizzato e non esiste alcuna interfaccia per discutere della propria situazione o porre domande sulla propria strategia.
L’app include una funzione chiamata “Selma Insight”, una forma di intelligenza artificiale che ti permette di porre domande generiche (ad esempio “Cos’è il ribilanciamento?” o “Perché il mio portafoglio è cambiato questa settimana?”).
Le risposte sono chiare, ma generiche. Non tengono conto della tua situazione personale.
Il supporto resta disponibile per le domande tecniche e generali, ma non sostituisce un consulente finanziario dedicato. Non ci sono appuntamenti possibili come con Alpian Essentials, nessuno scambio con un consulente.
Con Selma, dato che tutto è definito fin dall’inizio, non si ha bisogno di aiuto. Tuttavia, Selma si adatta meno a chi cerca scambi regolari con un consulente o una validazione umana della propria strategia.
Selma vs Yuh, Neon, Inyova, Alpian: le differenze principali
Quando si tratta di investire semplicemente in Svizzera, Selma non è sola sul mercato.
Altre piattaforme offrono approcci passivi o semi-automatici, con livelli di libertà, consulenza o impatto molto diversi:
Tabella comparativa – Selma vs alternative svizzere nel
2026
Per l’investimento libero
| Soluzione | Modello | Controllo utente | Punto distintivo |
| Selma | Gestione automatizzata personalizzata | Da basso a moderato | Piano globale, ribilanciamento e coordinamento con il 3a |
| Yuh / neon Invest | Investimento in modalità self-service | Elevato | Scelta diretta dei titoli; l’utente gestisce la strategia |
| Inyova | Gestione orientata all’impatto | Moderato | Personalizzazione per temi e convinzioni |
| Alpian | Gestione digitale con accompagnamento | Moderato | Posizionamento come banca privata digitale e accesso umano |
Cosa ho notato:
- Selma punta sulla semplicità e una delega molto spinta, con un quadro più rigido rispetto a molte alternative.
- Yuh offre una libertà totale, ma senza supporto o filtri ESG.
- Inyova è più coinvolgente e personalizzabile, ma più costoso.
- Alpian Managed Essentials offre un equilibrio tra automazione e presenza umana, a un prezzo moderato.
Per il pilastro 3a
| Soluzione | Personalizzazione | Posizionamento |
| Selma 3a | Scelta tra sei strategie; nessuna selezione di ETF | Il più coerente per centralizzare Invest e 3a |
| finpension / VIAC | Maggiore scelta e regolazioni | Per ottimizzare i costi o personalizzare ulteriormente |
| frankly | Strategie standardizzate | Semplicità in un ecosistema bancario |
Selma presenta un interesse chiaro se si desidera delegare l’essenziale della gestione senza costruire autonomamente un portafoglio su misura. Gli investitori che cercano maggiore controllo, personalizzazione o accompagnamento troveranno tuttavia alternative più adatte.
Garanzie, regolamenti e sicurezza a Selma
Selma è una società svizzera, registrata come gestore patrimoniale e supervisionata dalla FINMA attraverso l’organo di vigilanza OSIF.
Agisce come intermediario, ma non detiene i fondi o i titoli.
In termini concreti :
Il portafoglio è gestito da VZ Vermögenszentrum
Con un conto deposito Saxo Bank
- Saxo Bank (Svizzera) è una banca depositaria regolamentata dalla FINMA.
- VZ VermögensZentrum è un gestore patrimoniale riconosciuto.
- Gli ETF sono detenuti in un conto titoli personale aperto a nome del cliente.
Gli averi del pilastro 3a sono depositati a tuo nome presso VZ Depository Bank, una banca svizzera vigilata.
Ciò significa che le attività rimangono di proprietà del cliente, anche se Selma dovesse cessare l’attività.
Puoi recuperare l’intero portafoglio o trasferirlo a un altro fornitore di servizi.
I dati personali sono conservati in Svizzera. L’accesso all’applicazione è sicuro e le transazioni sono soggette a doppia convalida (2FA).
Quindi, per riassumere: Selma non è una banca, ma un’interfaccia. Non gestisce né il flusso di denaro né la custodia dei titoli. Tutto si affida a partner svizzeri identificati e regolamentati.
Conclusione – Una soluzione semplice e coerente, ma poco flessibile
Selma mantiene la sua promessa principale: investire senza sforzo, senza scelte da fare e senza arbitraggi da gestire.
L’esperienza è fluida, stabile e ben gestita. È possibile delegare completamente e tenere sotto controllo il proprio portafoglio senza perdersi nei dettagli.
Questa semplicità implica tuttavia di delegare quasi interamente il pilotaggio del portafoglio.
La scelta degli ETF, l’allocazione e le regolazioni restano principalmente determinate da Selma. Le possibilità di personalizzazione e di accompagnamento umano sono quindi limitate.
Selma è rilevante se :
- si vuole iniziare a investire senza aver appreso la tecnica
- cerchiamo una soluzione svizzera semplice, strutturata e con filtri ESG.
- accettiamo di pagare un po’ di più per evitare qualsiasi gestione attiva
Selma non è adatta se :
- si vuole capire esattamente dove va il proprio denaro
- cerchiamo di adattare la nostra strategia alle nostre convinzioni o agli eventi attuali
- ci aspettiamo un minimo di interazione umana o di margine di manovra
“Selma permette di delegare tutto, ma questo può diventare un po’ frustrante non appena si cerca di regolare, comprendere o impegnarsi maggiormente.”
Ma questo comfort implica contropartite chiare: poca flessibilità, una personalizzazione controllata e un accompagnamento essenzialmente digitale. Tutto dipende quindi dal livello di coinvolgimento che si desidera mantenere nel proprio portafoglio.
Per riassumere:
| Punti salienti | Limiti |
| Piano che tiene conto della situazione globale | Poco controllo sugli ETF e sulle ponderazioni |
| Invest e 3a riuniti in una stessa logica | Tariffa superiore alle opzioni più economiche |
| Ribilanciamento e monitoraggio automatizzati | Minimo di 2’000 CHF per Invest e 500 CHF per il 3a |
| Sei strategie 3a fino al 97% di azioni | Un solo conto 3a disponibile presso Selma |
| Assistenza tramite IA e specialisti umani | Nessun consulente patrimoniale personale assegnato |
| Quadro svizzero e partner identificati | Rischio di mercato sempre presente |
Codice Promo Selma
Conto gratuito ✔︎
Codice promo Selma: tutte le info
Da leggere anche
- Recensioni e test di Yuh Investissement & Trading
- Recensioni e test su Neon Investissement & Trading
- Recensioni e test su Alpian Investissement & Trading
- Recensione e test di Swissquote Invest Easy
- Recensione e test di Descartes investimento (robo-advisor)
- Recensione e test di True Wealth investimento (robo-advisor)
Cosa ne pensate di Selma per i vostri investimenti?
- L’app. Selma vi ha facilitato gli investimenti?
- Quali funzionalità vorresti personalizzare o migliorare?
- Siete soddisfatti dei consigli di Selma?
Condividi la tua esperienza con tutti gli amici di Neo 😈
Informazioni aggiuntive
Specification: Investire con Selma: opinioni sull’investimento personalizzato del robo-advisor (2026)
| Sicurezza | ||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| ||||||||||||||
| Investimenti | ||||||||||||||
| ||||||||||||||
| A chi è rivolto? | ||||||||||||||
| ||||||||||||||
| Accessibilità | ||||||||||||||
| ||||||||||||||
Recensioni (1)
1 review for Investire con Selma: opinioni sull’investimento personalizzato del robo-advisor (2026)
Mostra solo le recensioni in Italiano (0)


Paul –
I have been using Selma for few weeks now. I really appreciate the customer service. They answered my questions quickly, even on investment questions.