Investir avec Selma : avis sur l’investissement personnalisé du robo-advisor (2026)
Free!
Ouvrez votre compte avec le code promo NEOSEL pour gagner votre prime supplémentaire de bienvenue.
| Sécurité des investissements | 10 |
|---|---|
| Frais | 7.8 |
| Produits d'investissement | 8.9 |
| Crypto-monnaies | 7.2 |
| Fonctionnalités d'investissement | 8.4 |
| Formation | 6.6 |
| Support clients | 8.9 |
| Ouverture de compte | 8.1 |
Ouvrez votre compte avec le code promo NEOSEL pour gagner votre prime supplémentaire de bienvenue.

Free!
Description
[Mise à jour – 18.09.2026 : refonte de la revue et mise à jour de Selma 3a]
[Mise à jour – 28.08.2026 : nouvelle matrice de notation + notes]
[Mise à jour – 08.07.2026 : ajout de la préférence crypto]
[Mise à jour – 02.03.2026 : Présentation de Selma Family (réduction des frais)]
[Mise à jour – 11.11.2025 : Nouvel outil de filtrage des transactions]
[Mise à jour – 04.11.2025 : Présentation des nouveaux types de portfeuilles et le “Swiss Bias”]
[Mise à jour – 01.11.2025 : Revue de l’offre Selma 3a]
Pourquoi s’intéresser à Selma pour investir en
2026
Quand on commence à s’intéresser aux solutions pour investir en Suisse sans tout faire soi-même, on tombe vite sur quatre noms :
- Yuh Investissement, qui permet d’acheter des actions ou ETF manuellement.
- Neon Investissement, qui propose une gestion passive automatisée via True Wealth.
- Inyova, centré sur des causes sociétales à sélectionner.
- Alpian Investissement, pour un mix entre automatisation et accompagnement humain.
Et puis il y a Selma, un robo-advisor suisse qui permet de gérer un portefeuille diversifié automatiquement, à partir d’un questionnaire.
Sa proposition n’est pas de fournir un service de courtier où l’on sélectionne soi-même des actions et des ETF, mais de construire puis d’entretenir un portefeuille à partir de sa situation financière. Selma propose un compte d’investissement libre et un pilier 3a qui peuvent être pilotés dans la même interface.
Qu’est-ce que ça implique de confier son argent à une solution entièrement automatisée ?
Est-ce qu’on comprend ce qui est investi, dans quelles conditions et à quel coût ?
Est-ce qu’on peut garder un minimum de contrôle, ou bien tout est figé ?
J’ai testé Selma dans le détail, depuis l’ouverture du compte jusqu’au suivi du portefeuille.
Alors voici ce que Selma permet et ce que Selma ne permet pas de faire…
Le plan d’investissement de Selma est 100 % automatisé
L’entrée dans Selma commence par un questionnaire (accessible et sans jargon technique).
On y décrit :
- Sa situation de vie
- Ses revenus
- Ses objectifs d’investissement
- Sa tolérance au risque
C’est sur cette base que Selma génère un plan d’investissement personnalisé et un niveau de risque.
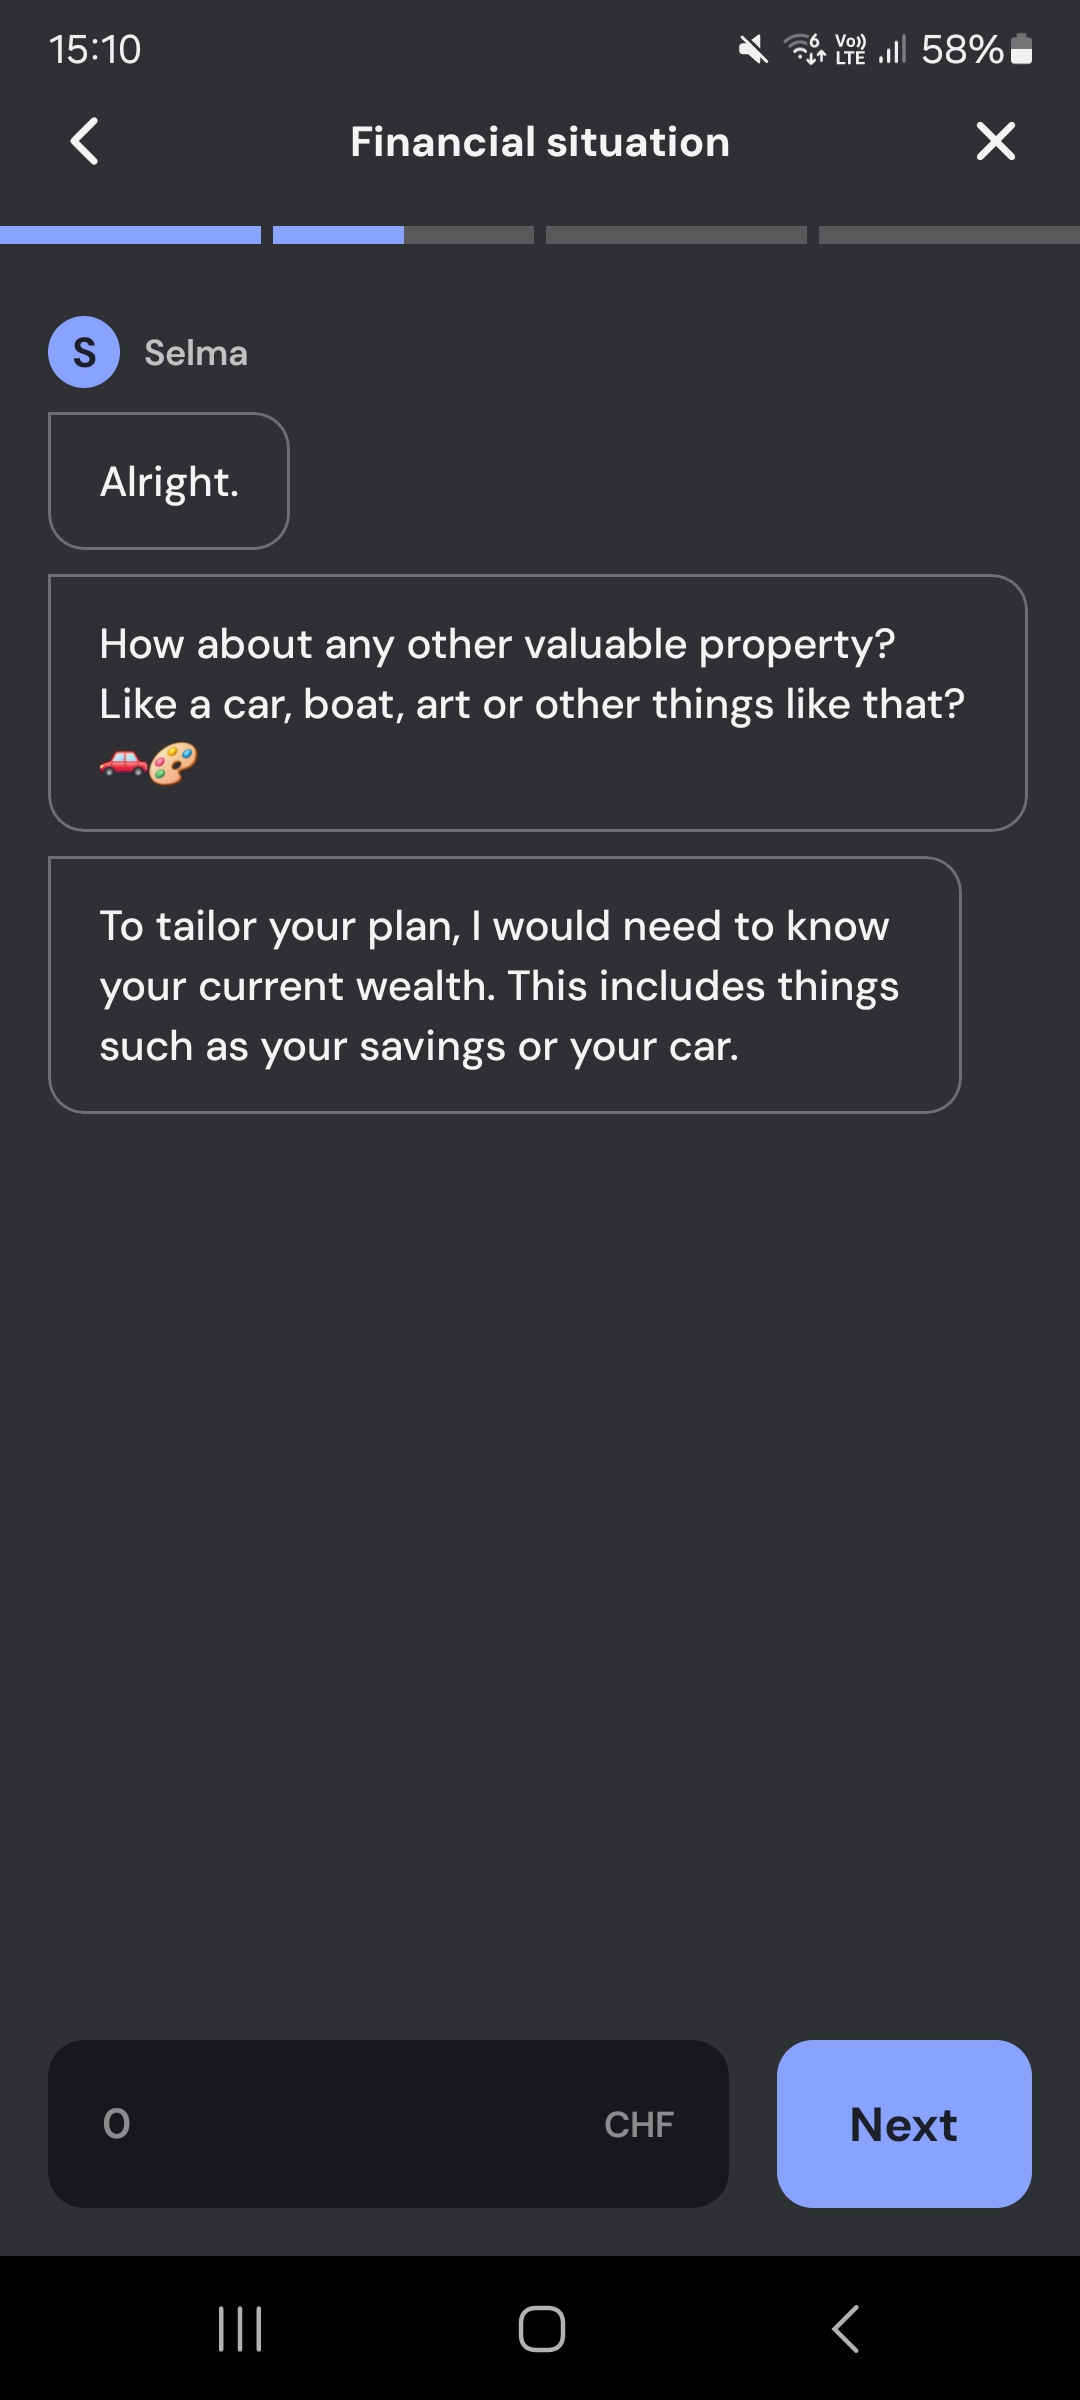
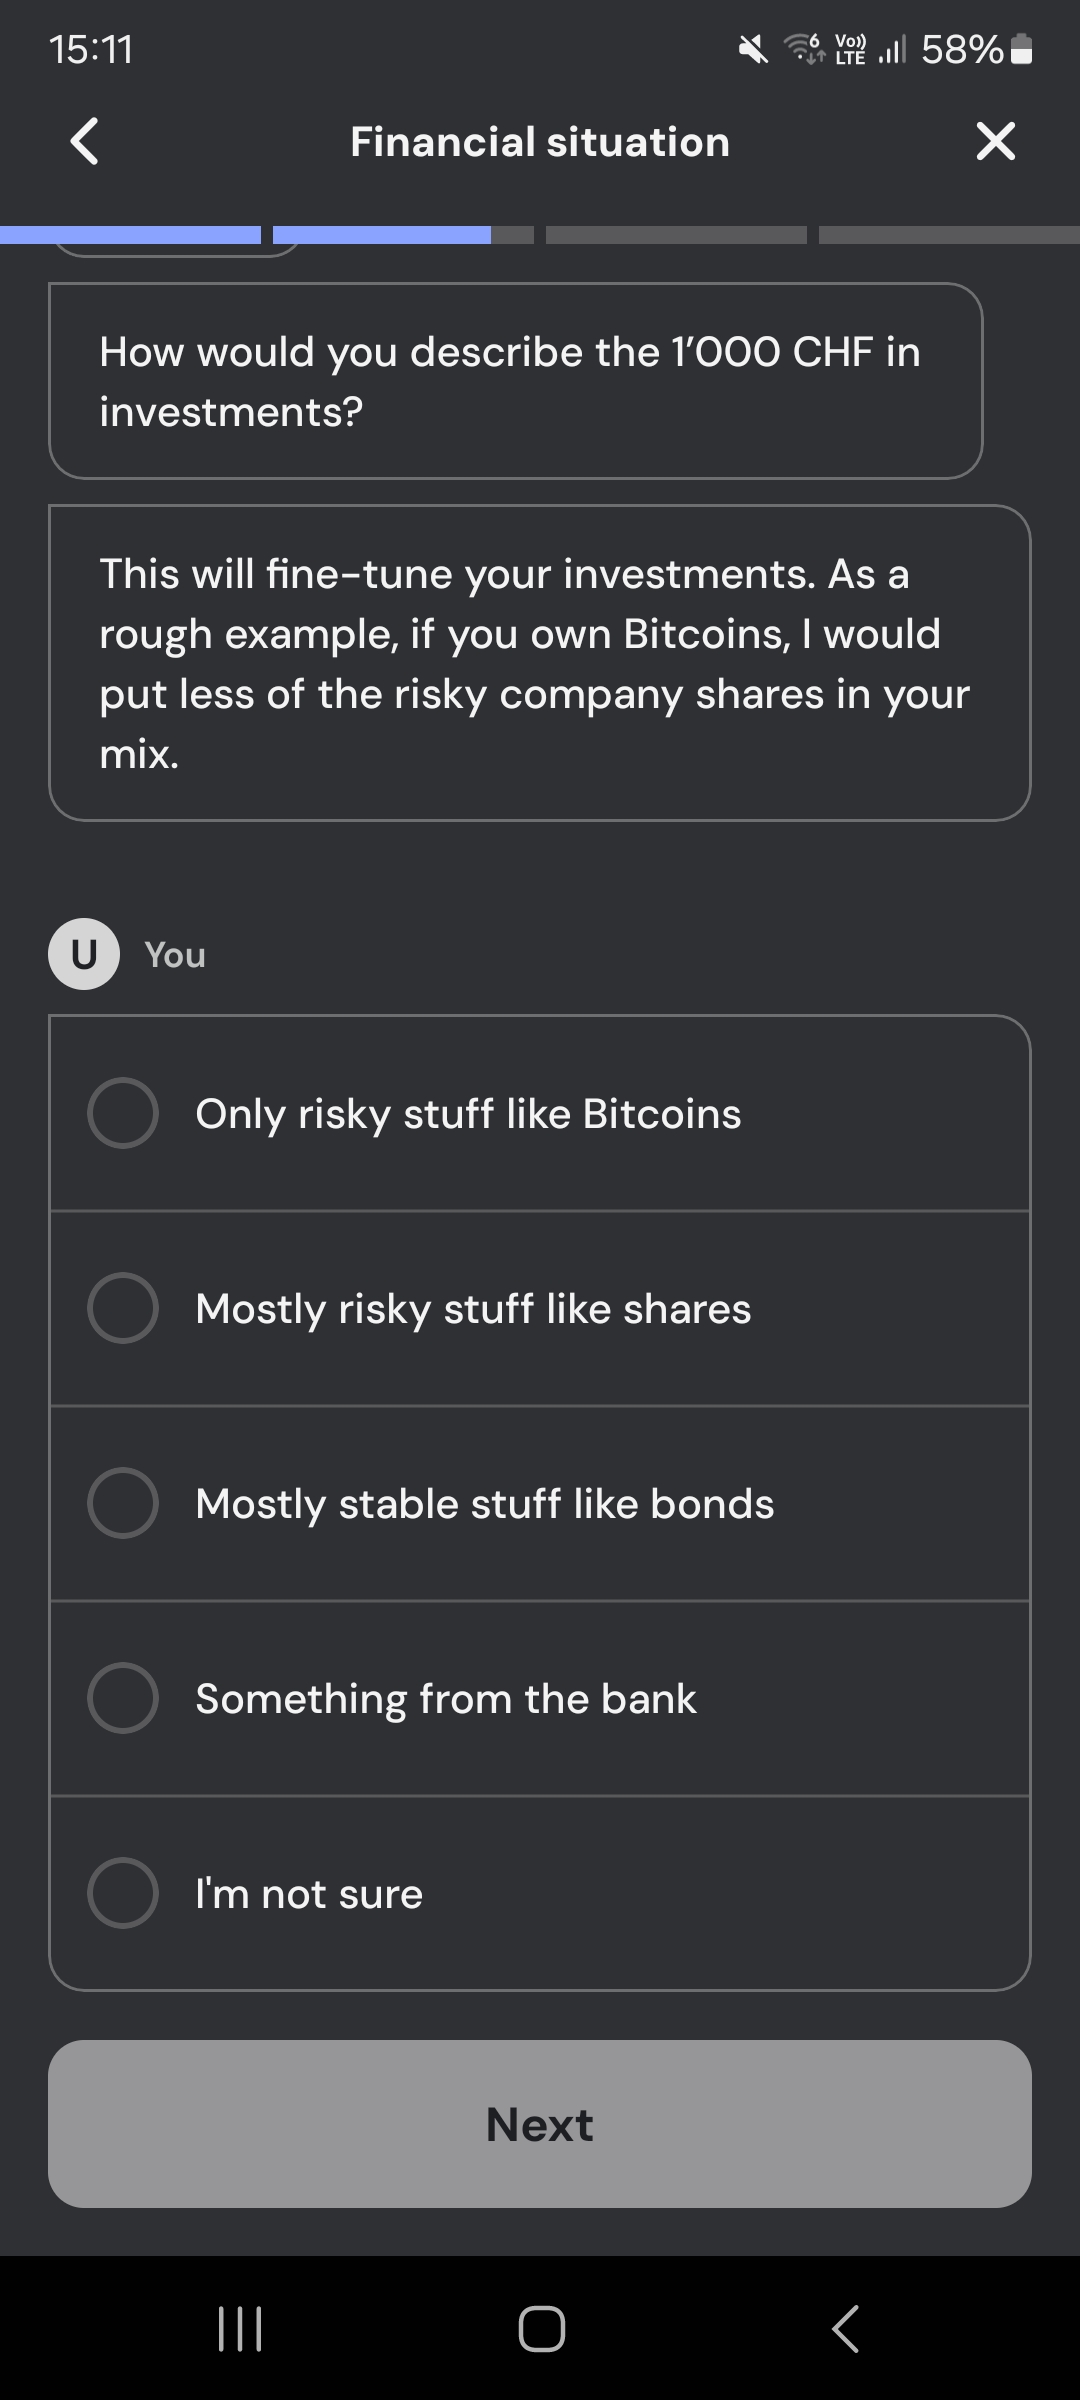
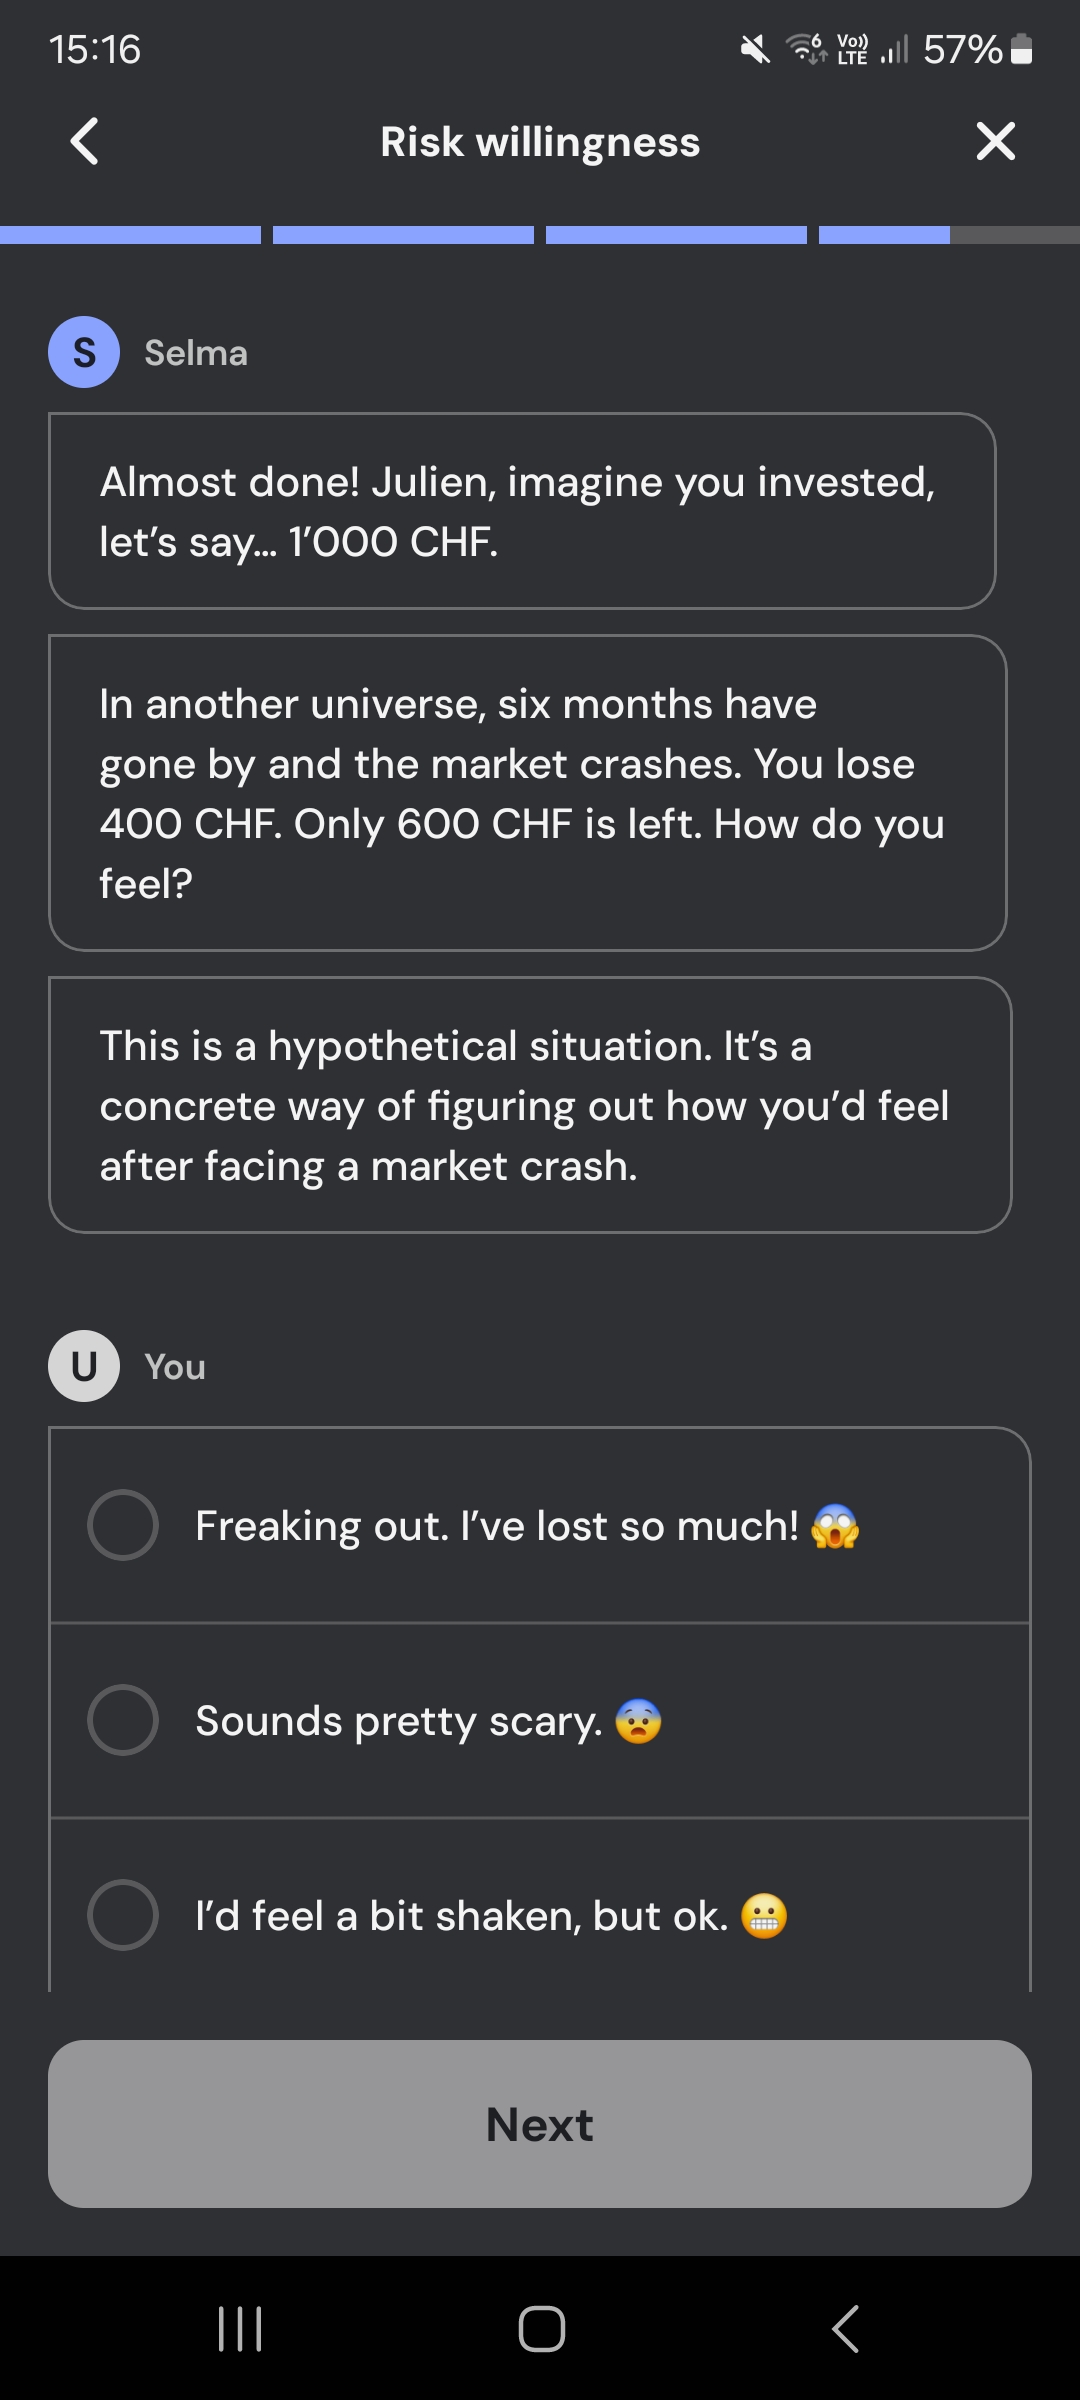
Le questionnaire tient compte de ce que je possède déjà.
Par exemple, si j’ai un bien immobilier ou un 3e pilier, Selma évite de me surexposer à ces thématiques.
Ça me permet de garder un portefeuille équilibré, sans doublons invisibles.
Mais ce plan “personnalisé” est à comprendre au sens large :
Il n’y a aucune sélection manuelle possible, ni sur les titres, ni sur la répartition. Tout est géré par l’algorithme. L’allocation proposée repose sur une combinaison d’ETF diversifiés, tous filtrés selon des critères ESG. On peut actualiser son profil ou activer des options proposées, mais il n’est pas possible de construire une allocation à la carte.
L’approche est radicalement passive. Aucune tentative de surperformer le marché. Aucun ajustement tactique. Une fois le plan validé, on ne peut plus intervenir. L’évolution du portefeuille suit son cours selon les règles internes définies par Selma.
C’est donc une solution de délégation. Elle répond bien à la question « comment investir de façon cohérente sans tout gérer ? », moins bien à la question « comment reproduire exactement le portefeuille que j’ai en tête ?
Selma limite volontairement les possibilités d’intervention une fois le plan validé.
Cette approche simplifie fortement la gestion, mais elle conviendra moins aux investisseurs qui souhaitent ajuster eux-mêmes leur portefeuille.
Ce que j’ai réellement obtenu à l’issue du questionnaire
Une fois le questionnaire terminé, Selma génére un portefeuille entièrement composé d’ETF ESG.
Aucun nom de fonds n’est affiché, seulement les grandes classes d’actifs : actions, obligations, liquidités.
On reçoit une vue synthétique de la répartition, mais sans détail sur les émetteurs ou les critères ESG appliqués.
Les possibilités d’ajustement restent très limitées. Selma propose quelques préférences prédéfinies, comme le Swiss Bias ou désormais la crypto, mais ne permet toujours pas de choisir librement les titres ou les pondérations.
Il faut verser au moins 2’000 CHF pour activer l’investissement (ou 500 CHF pour le pilier 3a).
Ce montant place Selma à hauteur d’Inyova ou Alpian Essentials, mais bien au-dessus de Yuh (25 CHF minimum) et Neon Invest, qui démarre dès 1 CHF.
L’ouverture du compte Selma en 24h
L’ouverture de compte s’est faite depuis l’app mobile.
Le parcours est bien structuré : charge sa pièce d’identité, on précise son statut fiscal, ses revenus, et on signe électroniquement.
Tout s’est fait sans problème, mais l’attente pour avoir le service de validation a été un peu longue. Mon conseil : appelez en fin de journée après 18:00 quand un maximum de monde est déjà passé.
Tant que les 2’000 CHF ne sont pas versés, le portefeuille reste inactif.
Selma propose une alternative en 3e pilier (3a) dès 500 CHF, mais dans un cadre fiscal différent.
Il n’est pas possible d’ouvrir un compte à titre “exploratoire” ou de commencer avec des montants faibles. Il faut s’engager financièrement dès le départ, sans visibilité détaillée sur les produits utilisés.
Une fonctionnalité appelée “Insight” permet de poser des questions à une IA intégrée.
Elle répond aux demandes les plus courantes (ex : qu’est-ce qu’un rééquilibrage ? comment Selma gère l’inflation ?), mais ne remplace pas une vraie stratégie ou un échange personnalisé.
Ce que l’application permet… et ce qu’elle ne permet pas
| On peut | On ne peut pas |
| Suivre la valeur, l’allocation et les opérations | Choisir librement chaque ETF ou action |
| Mettre à jour sa situation financière | Fixer soi-même toutes les pondérations |
| Verser, retirer et consulter les documents | Faire du trading ou réagir à chaque mouvement de marché |
| Gérer Invest et 3a au même endroit | Transformer Selma en courtier d’exécution |
Les données sont mises à jour une fois par semaine.
C’est le même fonctionnement que avec Alpian Managed Essentials, mais à la différence d’Alpian, on ne peut pas contacter un conseiller pour poser des questions précises.
Contrairement à Yuh ou Neon, on ne suit pas le marché en temps réel, et on ne peut rien ajuster.
L’expérience est cohérente avec la promesse de délégation. En contrepartie, l’utilisateur dispose de peu de possibilités pour intervenir directement.
Comment Selma gère les portefeuilles
Selma ne cherche pas à battre le marché ni à faire des choix tactiques.
Le portefeuille est construit uniquement à partir d’ETF, des fonds qui reproduisent la performance d’un indice boursier, comme le marché mondial ou les obligations d’État.
Ces ETF sont filtrés pour exclure certains secteurs controversés (pétrole, tabac, armes…), mais aucune décision manuelle n’est prise :
→ Il n’y a ni sélection d’entreprises,
→ ni changement de stratégie en fonction de l’actualité,
→ ni possibilité de cibler un thème spécifique comme la tech ou le climat.
La structure reste la même :
- une part en actions (plus ou moins importante selon le profil de risque)
- une part en obligations
- un peu de liquidités
Le seul ajustement possible se fait automatiquement, à intervalles réguliers.
Selma surveille un indicateur appelé CAPE (pour Cyclically Adjusted Price-to-Earnings), qui sert à repérer si le marché actions est trop cher par rapport à son historique sur 10 ans.
Quand ce seuil est franchi, une partie de mon portefeuille est transférée automatiquement vers une poche de sécurité, comme l’or.
Ça ne remplace pas une vraie gestion active, mais ça évite de rester trop exposé à un marché en surchauffe.
Et comme tout est fait dans les coulisses, je n’ai rien à déclencher moi-même.
Mon portefeuille est construit autour de trois blocs :
- Croissance, avec des ETF d’actions mondiales
- Stabilité, via des obligations
- Protection, avec une part d’or
Selma ajuste la répartition en fonction de mon profil de risque.
Si je suis plus prudent, la part en obligations et en or augmente.
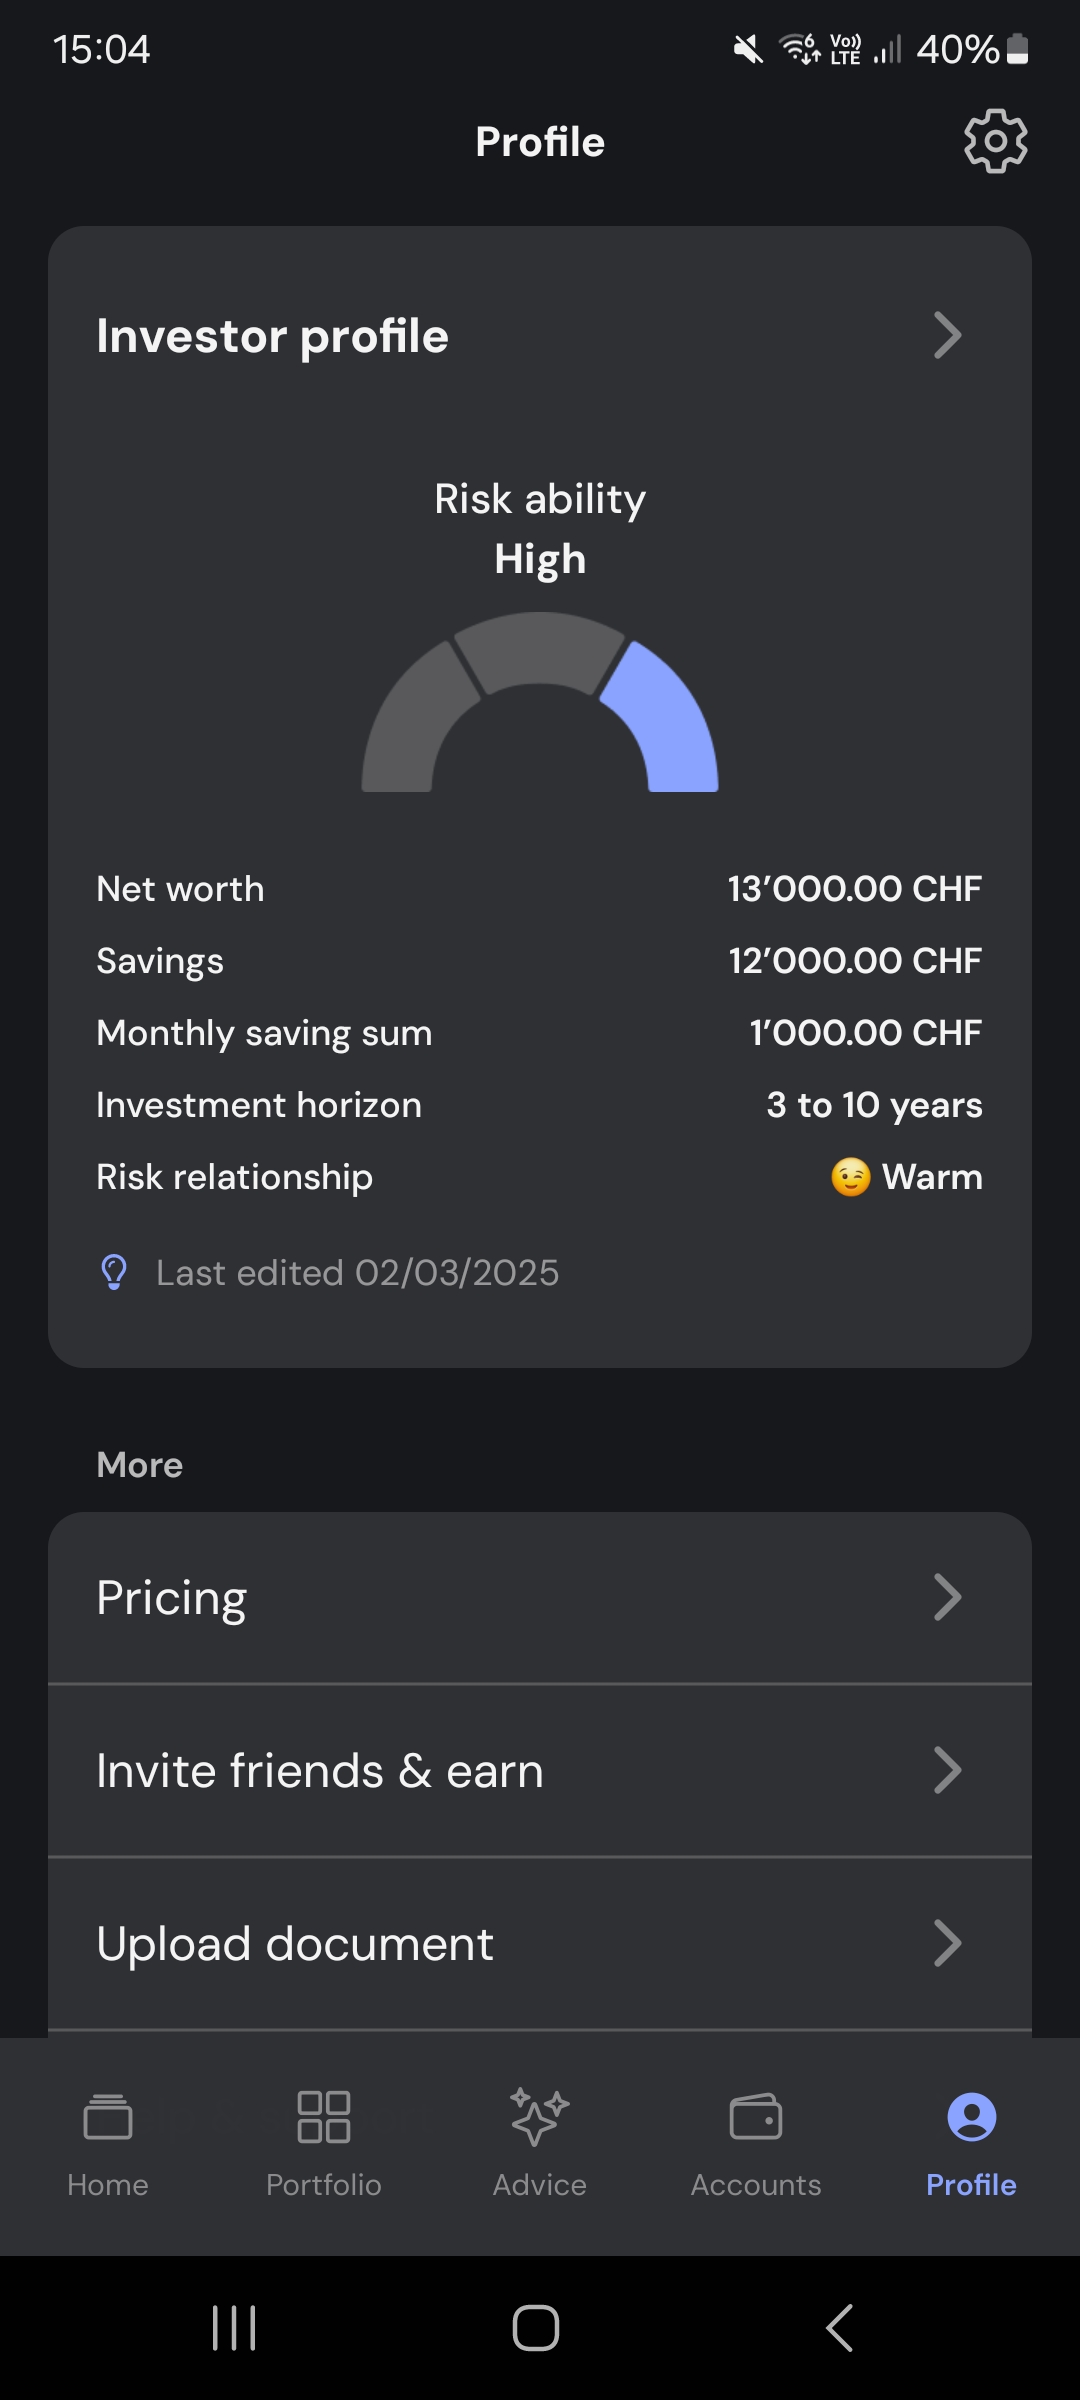
Une personnalisation encadrée
Une fois le questionnaire rempli, Selma affiche une proposition d’allocation.
C’est présenté sous forme de camembert, avec une répartition entre actions, obligations et liquidités, dans mon cas, 45 % dans des sociétés internationales, 18 % d’obligations d’états, 10 % d’immobilier, etc. :
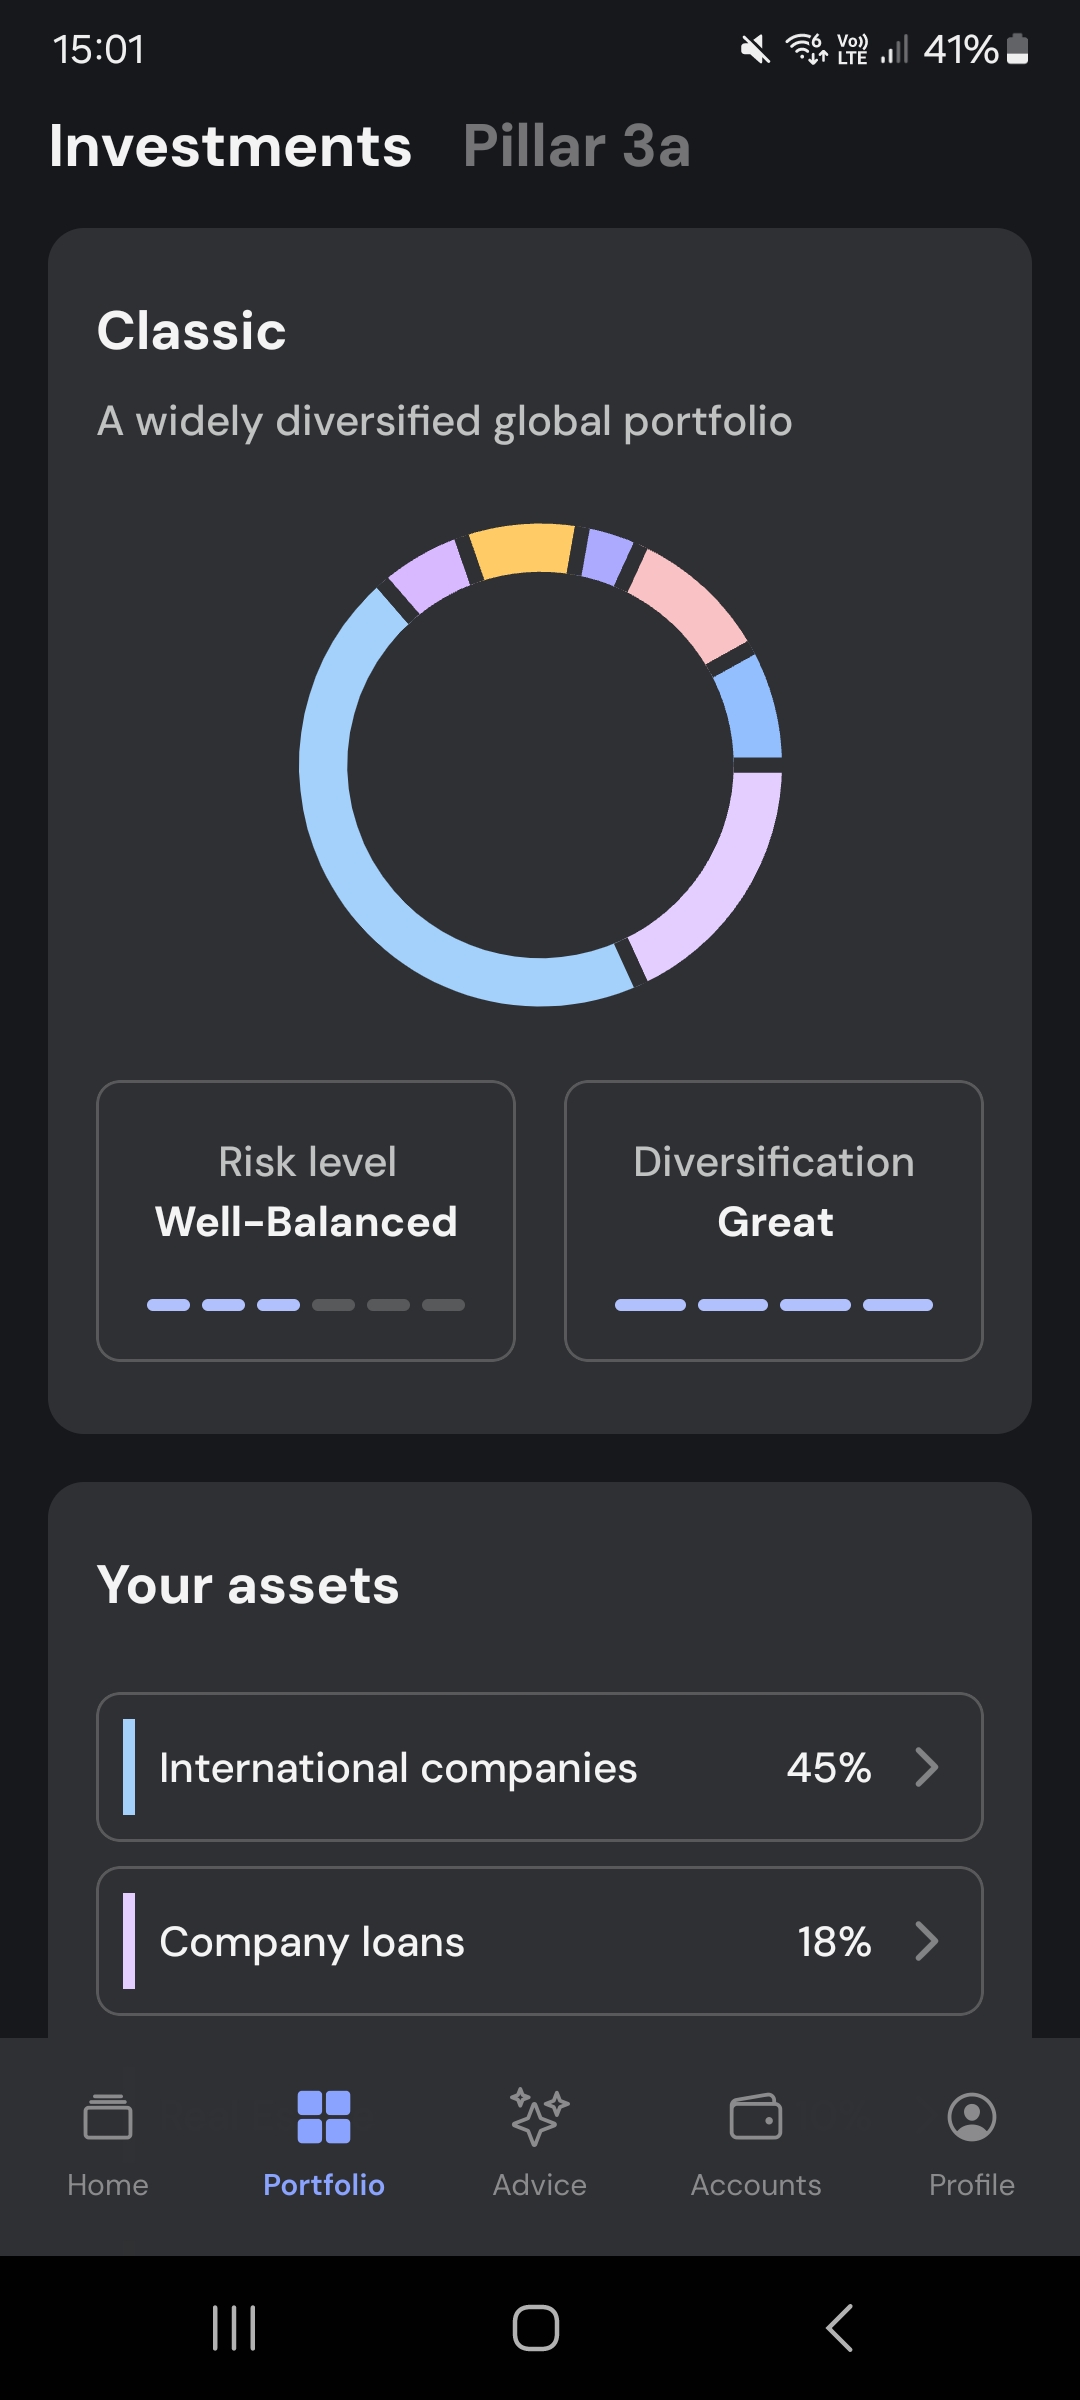
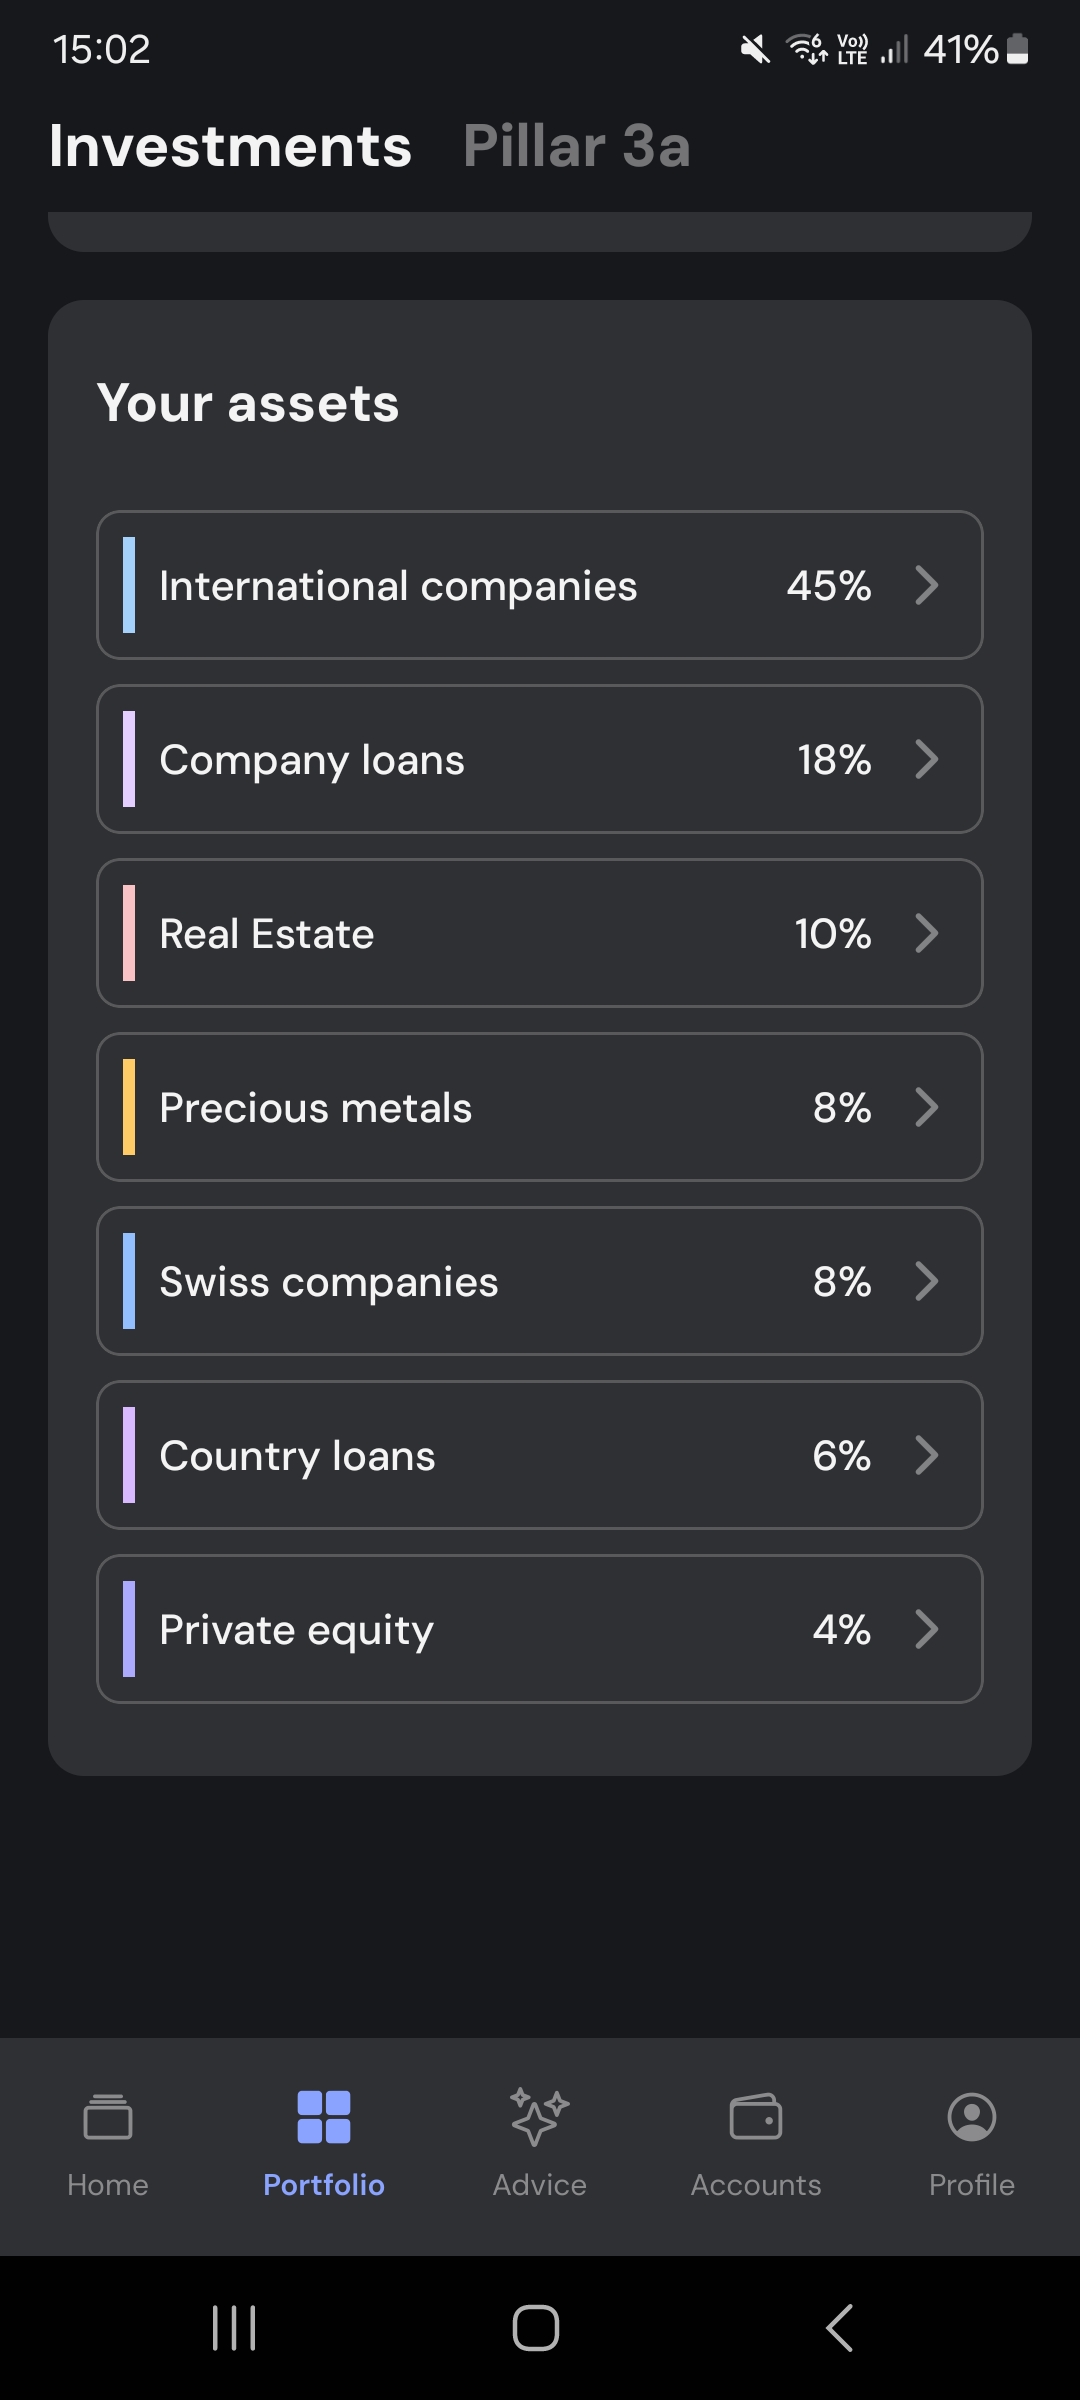
On comprend assez vite que plus le profil est risqué, plus la part d’actions augmente.
Mais tout reste très général. Aucun nom de fonds n’est affiché, aucun détail sur les pays, les secteurs ou les entreprises concernées.
Les ajustements restent limités une fois le plan validé. Je peux actualiser mon profil et activer quelques préférences prédéfinies, comme le Swiss Bias, le mode retraite ou, si je remplis les conditions, la crypto. En revanche, je ne peux toujours pas choisir les ETF, modifier librement les pondérations ou construire ma propre allocation.
Si je change d’emploi, si mes objectifs évoluent ou si je deviens plus à l’aise avec le risque, Selma me propose une nouvelle allocation. L’actualisation du profil reste le principal moyen de faire évoluer l’allocation globale du portefeuille.
Le rééquilibrage
Un fonds peut être rééquilibré lorsque son allocation s’écarte de plus de 1,5 %, ou de 2’500 CHF, de la cible. Une période de temporisation de cinq semaines limite les transactions inutiles, sauf événements comme un nouveau versement, un retrait ou un changement de préférence. Cette mécanique vise à maintenir le niveau de risque ; elle ne garantit évidemment ni rendement ni protection contre les baisses.
Il existe plusieurs portefeuilles prédéfinis, que je peux choisir dès le départ.
On me propose trois approches différentes, chacune avec ses propres objectifs. Et selon ma situation, je peux activer un mode “retraite” qui adapte automatiquement la stratégie pour réduire le risque.
Alors, quels types de portefeuilles sont disponibles chez Selma ?
| Style | Objectif | À retenir |
| Classique (Classic Portfolio) | Croissance diversifiée à long terme | C’est l’option par défaut. Elle cherche un équilibre global entre rendement et risque, sans parti pris particulier. Si on ne veut pas trop se poser de questions, c’est celui qui fait le job. |
| Durable (Sustainability Portfolio) | Investir avec un filtre ESG renforcé | Ici, Selma filtre les entreprises liées aux énergies fossiles, à l’armement ou au tabac. La sélection suit des critères ESG assez stricts. Je ne peux pas choisir moi-même les exclusions, mais l’approche se veut plus responsable. |
| Revenus (Income Portfolio) | Recevoir dividendes et intérêts | Ce portefeuille vise à générer des rentrées constantes. Il est plutôt conçu pour les personnes à la retraite ou celles qui veulent un complément de revenu, sans trop s’exposer. |
Chaque portefeuille peut être configuré avec ou sans une surpondération suisse.
Ce fameux “Swiss Bias” 🇨🇭, qu’est-ce que ça change ?
Lorsqu’on choisit son portefeuille, on peut activer une option qui donne plus de poids aux investissements suisses. Une préférence Biais suisse permet de l’augmenter davantage. Elle requiert au moins 7’500 CHF investis et peut réduire l’exposition aux devises étrangères, mais elle concentre aussi plus fortement le portefeuille sur un petit marché. Avec ce biais local, mon portefeuille est donc moins exposé à l’international, mais plus aligné avec l’économie du pays, ce qui peut être intéressant fiscalement ou simplement rassurant. À l’inverse, si je ne l’active pas, ma stratégie reste entièrement globale, sans préférence pour les actifs helvétiques.
Et le mode “retraite”, comment ça fonctionne ?
Une fois passé en “Pension Mode”, Selma adapte automatiquement le portefeuille : le niveau de risque diminue, la part d’actions baisse, et la priorité est donnée à des investissements plus stables, souvent suisses.
Je peux activer ce mode depuis l’app, sans devoir contacter qui que ce soit. Et il fonctionne avec n’importe quel type de portefeuille.
Selma crypto: une préférence très encadrée
Selma permet depuis juin 2026 d’ajouter une petite exposition aux cryptomonnaies à son portefeuille.
Il ne s’agit pas d’acheter directement du Bitcoin ou de l’Ether. Selma vise une allocation d’environ 5 % du portefeuille, investie via deux ETF américains :
- deux tiers dans l’iShares Bitcoin Trust ETF (IBIT) ;
- un tiers dans l’iShares Ethereum Trust ETF (ETHA).
Les 95 % restants continuent de suivre la stratégie définie par Selma, qui tient compte du risque supplémentaire apporté par cette poche crypto.
L’option reste très encadrée. Pour l’activer, il faut :
- avoir au moins 7’500 CHF investis sur son compte Selma ;
- présenter à la fois une capacité et une volonté de prendre des risques élevées.
La préférence peut être activée ou désactivée depuis l’application. Elle est automatiquement retirée si ces conditions ne sont plus remplies.
Selma ne facture pas de supplément pour cette fonctionnalité. Les deux ETF affichent toutefois des frais internes de 0,25 %, auxquels peuvent s’ajouter des spreads et des frais de change lors des transactions.
En clair : c’est une manière simple d’ajouter une petite poche crypto sans gérer de wallet, de clés privées ou de compte sur une plateforme spécialisée. Mais on reste loin d’une véritable offre crypto : pas de détention directe, pas de trading et aucun choix sur le pourcentage, les cryptomonnaies ou leur répartition.
Selma 3a : un pilier simple et bien intégré
Ce que j’ai surtout apprécié avec Selma 3a, c’est son intégration au reste de la plateforme. Mon compte d’investissement et mon pilier 3a apparaissent dans la même application, ce qui me donne une vision plus cohérente de mon patrimoine.
Selma tient également compte de mon 3a pour établir ses recommandations sur mes autres placements. C’est, selon moi, son principal avantage si l’on utilise déjà Selma Invest.
Les principales caractéristiques
- Investissement initial dès 500 CHF
- Ouverture et gestion entièrement numériques
- Transfert d’un autre pilier 3a simple et gratuit
- Versements libres ou réguliers
- Un seul compte 3a disponible chez Selma
- Avoirs gérés par VZ Vorsorgestiftung
Six stratégies jusqu’à 97 % d’actions
Après avoir analysé mon profil, Selma me recommande l’une de ses six stratégies. Celles-ci peuvent investir jusqu’à :
| Actions max. | Obligations | Immobilier | Liquidités | Lecture du risque |
| 15 % | 78 % | 5 % | 2 % | Très prudent |
| 25 % | 68 % | 5 % | 2 % | Prudent |
| 35 % | 58 % | 5 % | 2 % | Prudent à équilibré |
| 45 % | 48 % | 5 % | 2 % | Équilibré |
| 75 % | 20 % | 3 % | 2 % | Dynamique |
| 97 % | — | — | 3 % | Très dynamique |
Plus la proportion d’actions augmente, plus le potentiel de rendement à long terme est important, mais plus les fluctuations peuvent être fortes. Les stratégies à 75 % et 97 % d’actions sont donc uniquement accessibles avec un horizon de placement supérieur à dix ans.
Je reste libre de choisir une autre stratégie que celle recommandée. Je peux aussi la modifier gratuitement en contactant l’assistance Selma. En revanche, je ne peux pas sélectionner moi-même les ETF ou ajuster chaque pondération.
Une fois ma stratégie choisie, VZ s’occupe des investissements et des rééquilibrages. Les opérations sont généralement réalisées une fois par semaine. Je n’ai donc rien à gérer au quotidien.
Versements et retraits
Je peux verser le montant annuel en une seule fois ou programmer plusieurs virements. En 2026, les plafonds déductibles sont les suivants :
- 7’258 CHF avec une caisse de pension ;
- jusqu’à 36’288 CHF sans 2e pilier, dans la limite de 20 % du revenu professionnel net.
Comme pour tout pilier 3a, l’argent reste normalement bloqué jusqu’à la retraite. Un retrait anticipé reste possible dans les situations prévues par la loi, notamment pour acheter sa résidence principale, quitter définitivement la Suisse ou débuter une activité indépendante.
Mon avis sur Selma 3a
Je trouve Selma 3a particulièrement intéressant si l’on utilise déjà Selma Invest. Les deux comptes sont réunis dans une même stratégie et je peux déléguer entièrement la gestion.
La contrepartie est un contrôle limité : je ne choisis ni les ETF ni leur répartition. Selma ne permet également d’ouvrir qu’un seul compte 3a, ce qui peut devenir contraignant si je souhaite échelonner mes retraits à la retraite.
En résumé, c’est une solution convaincante pour automatiser son pilier 3a, mais moins adaptée si l’on recherche une personnalisation poussée ou plusieurs comptes de prévoyance.
Selma est adapté à ceux qui veulent investir sans s’impliquer
Selma fonctionne bien quand on veut investir sans se compliquer la vie, sans devoir suivre les marchés ni choisir ses placements.
Il suffit de remplir le questionnaire, valider le plan proposé, et ensuite on n’a plus rien à faire.
Selma est adapté si :
- on veut éviter les décisions complexes
- on cherche à investir à long terme, de façon structurée
- on apprécie l’idée d’un portefeuille filtré selon des critères ESG
- on accepte de ne pas tout contrôler, tant que la gestion est fluide et sans surprises
- on veut une petite exposition au Bitcoin et à l’Ethereum sans gérer de wallet ou de plateforme crypto séparée
Il n’y a rien à gérer au quotidien et l’application se charge du suivi.
Ce qui reste satisfaisant, c’est de pouvoir visualiser l’évolution de son portefeuille dans le temps.
Même si on ne pilote rien, on voit les performances, les répartitions, les petits ajustements automatiques — et ça donne un sentiment de continuité. On garde quand même une bonne visibilité sur ce qui évolue, ce qui permet de suivre les grandes lignes sans se sentir largué.
À part juger les autres, mon truc c’est de raconter des choses compliquées aux diners sans trop me fouler.
Neo – Avis non sollicité (comme d’habitude).
Selma convient moins à ceux qui souhaitent intervenir régulièrement
Selma devient moins adapté dès que l’on souhaite suivre ses investissements dans le détail ou garder davantage de contrôle sur les choix effectués.
On ne voit pas quels ETF sont utilisés, on ne peut pas filtrer les secteurs ni ajuster l’allocation. On voudrait pouvoir choisir ses cryptomonnaies, définir leur poids ou les trader directement.
Même en s’intéressant un peu à la gestion de portefeuille, on se heurte à un mur.
Une grande partie des décisions est automatisée dès le départ. Cela évite d’avoir à gérer le portefeuille au quotidien, mais limite aussi la compréhension détaillée des choix effectués.
Ce fonctionnement peut toutefois devenir frustrant :
Pour celles et ceux qui veulent investir en lien avec leurs convictions, explorer certains secteurs, ou tout simplement ajuster leur stratégie en fonction du contexte, Selma n’apporte aucune flexibilité.
Dans ce cas, mieux vaut se tourner vers d’autres options :
Yuh ou Neon Invest laissent une liberté totale pour investir soi-même ;
Inyova permet de choisir des causes concrètes à soutenir ;
Alpian permet une délégation avec une réelle marge d’ajustement.
Quant à Swissquote, il ouvre la porte à une gestion plus technique, plus avancée.
Selma reste cohérent avec sa promesse de simplicité, à condition d’accepter le cadre proposé et ses possibilités d’ajustement limitées.
🌱 Approche ESG de Selma
Selma affiche une gestion “durable” en intégrant systématiquement des critères ESG.
Tous les portefeuilles sont construits avec des ETF filtrés : pas d’armes, pas de tabac, pas d’énergies fossiles.
Les fonds sélectionnés s’appuient sur des scores fournis par des agences externes, mais on ne peut pas choisir lesquels.
Ce filtre ESG s’applique automatiquement, sans possibilité d’adaptation. Selma applique donc un filtre ESG de base, mais offre peu de possibilités pour personnaliser cette dimension. On n’a aucune prise sur la dimension durable de son portefeuille, au-delà du filtre de départ.
Frais visibles et stables
Selma affiche ses frais de manière transparente.
On paie une commission de gestion annuelle, à laquelle s’ajoutent les coûts liés aux ETF et aux opérations de change.
La structure est simple :
| Avoirs Selma totaux | Frais de service annuels |
| Moins de 50’000 CHF | 0,68 % |
| De 50’000 à moins de 150’000 CHF | 0,55 % |
| De 150’000 à moins de 500’000 CHF | 0,47 % |
| Dès 500’000 CHF | 0,42 % |
À cette commission s’ajoutent les coûts internes des produits, estimés par Selma à environ 0,22 % par an en moyenne. Les opérations peuvent aussi supporter un droit de timbre de 0,075 % à 0,15 % et, lorsqu’une conversion est nécessaire, un coût de change moyen d’environ 0,25 % par transaction. Ces frais de transaction ne sont pas une commission annuelle fixe : ils dépendent des achats, ventes et devises concernés.
En pratique, cela signifie qu’avec un portefeuille de 10’000 CHF, on paie :
- ~68 CHF/an pour la gestion
- ~22 CHF/an pour les ETF
- quelques CHF de change, selon les rééquilibrages
Comparatif rapide des frais (10’000 CHF investis)
| Solution | Frais de gestion | Frais ETF | Autres frais | Total estimé annuel |
| Selma | 0.68 % | ~0.22 % | ~0.25 % de change | ~110–120 CHF |
| Yuh | 0 % affiché* | intégrés dans le produit | Spreads sur chaque ordre (achat/vente) | Variable et peu lisible |
| Neon Invest | 0 % affiché* | idem Yuh | Spreads sur les ETF | Variable et peu lisible |
| Inyova | 0.9–1.3 % (tout compris) | — | Aucun frais en plus | ~90–130 CHF |
| Alpian Essentials | 0.75 % | inclus | Aucun frais additionnel | ~75 CHF |
*Contrairement à Selma, Yuh et Neon ne facturent pas de frais de gestion directs,
mais les coûts sont intégrés dans les prix d’achat et de vente, sous forme de spreads.
Ces frais sont moins visibles, parfois plus difficiles à évaluer, et varient selon le produit ou le moment.
C’est plus flexible… mais pas forcément moins cher sur la durée.
Les spreads, c’est quoi déjà ?
C’est la différence entre le prix d’achat et le prix de vente d’un produit financier.
Quand on achète un ETF sur Yuh ou Neon, on paie un prix légèrement au-dessus de sa valeur réelle.
Cette marge (invisible sur la facture) est prélevée par la plateforme.
Plus on passe d’ordres, plus ce frais caché s’accumule.
Et comme il dépend du produit, du moment, et de la liquidité, il est impossible à anticiper précisément.
Selma facture ses frais de manière directe, visible et stable.
Yuh ou Neon semblent moins chers, mais leur coût réel dépend de la fréquence d’investissement et des produits utilisés.
Donc en résumé :
- Selma, c’est plus prévisible, mais plus cher sur le papier.
- Yuh/Neon sont plus flexible, mais plus flou et potentiellement plus coûteux dans le temps.
👨👩👧👦 Selma Family : une vraie réduction de frais… ou un simple détail ?
Chez Selma, les frais diminuent à mesure que le capital investi augmente. Plus le montant est élevé, plus le pourcentage facturé baisse. Sur le papier, c’est logique. Dans la pratique, atteindre seul le palier suivant peut prendre du temps.
C’est précisément là que Selma Family entre en jeu.
Le principe est simple : au lieu de regarder uniquement son propre capital, Selma additionne les montants investis avec d’autres utilisateurs afin de franchir plus rapidement un palier tarifaire.
Il ne s’agit pas de fusionner les portefeuilles ni de créer un compte commun. Chacun conserve son allocation, son profil de risque et son suivi individuel. Seul le taux appliqué évolue.
Est-ce que l’économie est réellement significative ?
Prenons un exemple concret.
Avec 35’000 CHF investis, les frais s’élèvent à 0,68 % par an. Le palier suivant, à 0,55 %, s’active dès 50’000 CHF. Si un proche investit 30’000 CHF, le total combiné atteint 65’000 CHF. Les deux bénéficient alors du taux à 0,55 %.
Sur 35’000 CHF, cela représente 238 CHF par an à 0,68 %, contre 192 CHF à 0,55 %. L’écart est donc de 46 CHF par an.
Ce n’est pas spectaculaire. Mais sur dix ou quinze ans, surtout si le capital progresse, l’impact devient plus tangible. On parle ici d’optimisation, pas d’un changement radical de performancee.
Qui peut rejoindre une “Family” ?
Le terme peut prêter à confusion. En réalité, presque n’importe quel utilisateur Selma peut être intégré :
- un membre de la famille
- un partenaire
- un ami
- un collègue
Aucun lien légal n’est requis.
Il ne s’agit pas d’une structure juridique, mais d’un levier collectif pour réduire un niveau de frais.
Dans quels cas cela devient pertinent ?
Selma Family prend du sens lorsqu’on est proche d’un palier supérieur et que plusieurs personnes de son entourage investissent déjà via la plateforme. Cela permet de diminuer les coûts sans devoir augmenter fortement son propre capital.
En revanche, pour un petit montant investi seul, l’effet reste limité. Ce n’est donc pas un argument décisif pour choisir Selma face à un concurrent. C’est un mécanisme d’optimisation pertinent dans un contexte précis.
Point clé à retenir
Selma Family ne modifie ni la stratégie, ni la gestion, ni le niveau de risque. Elle agit uniquement sur le pourcentage de frais appliqué. Rien de plus.
Selma Family permet de regrouper plusieurs comptes afin d’atteindre un palier de frais plus avantageux. Les portefeuilles restent totalement indépendants. Seul le taux appliqué change lorsque le montant combiné dépasse un certain seuil.
Non. Chaque investisseur conserve son capital, sa stratégie et son contrôle. Les montants sont simplement additionnés pour déterminer le niveau tarifaire. Il n’y a ni compte commun ni responsabilité partagée.
L’économie dépend du capital investi et du palier atteint. Si le regroupement permet de franchir un seuil supérieur, les frais diminuent. En revanche, pour de petits montants isolés, l’effet reste modéré.
Un accompagnement principalement automatisé
Selma repose principalement sur un accompagnement numérique et automatisé.
Une fois le plan d’investissement validé, le suivi s’effectue essentiellement depuis l’application.
Tout le pilotage est automatisé, et il n’existe aucune interface pour discuter de sa situation ou poser des questions sur sa stratégie.
L’app intègre une fonctionnalité appelée “Selma Insight”, une forme d’IA qui permet de poser des questions générales (ex : “Qu’est-ce qu’un rééquilibrage ?” ou “Pourquoi mon portefeuille a-t-il changé cette semaine ?”).
Les réponses sont claires, mais génériques. Elles ne tiennent pas compte de sa situation personnelle.
Le support reste disponible pour les questions techniques et générales, mais il ne remplace pas un conseiller financier dédié. Il n’y a pas de rendez-vous possible comme avec Alpian Essentials, pas d’échange avec un conseiller.
Chez Selma, comme tout est cadré dès le départ, on n’a pas besoin d’aide. En revanche, Selma conviendra moins à ceux qui recherchent des échanges réguliers avec un conseiller ou une validation humaine de leur stratégie.
Selma vs Yuh, Neon, Inyova, Alpian : les différences clés
Quand on cherche à investir simplement en Suisse, Selma n’est pas seul sur le marché.
D’autres plateformes proposent des approches passives ou semi-automatisées, avec des niveaux de liberté, de conseil ou d’impact très différents :
Tableau comparatif – Selma vs alternatives suisses en
2026
Pour l’investissement libre
| Solution | Modèle | Contrôle utilisateur | Point distinctif |
| Selma | Gestion automatisée personnalisée | Faible à modéré | Plan global, rééquilibrage et coordination avec le 3a |
| Yuh / neon Invest | Investissement en libre-service | Élevé | Choix direct des titres ; l’utilisateur porte la stratégie |
| Inyova | Gestion axée sur l’impact | Modéré | Personnalisation par thèmes et convictions |
| Alpian | Gestion numérique avec accompagnement | Modéré | Positionnement banque privée numérique et accès humain |
Ce que je constate :
- Selma mise sur la simplicité et une délégation très poussée, avec un cadre plus rigide que celui de nombreuses alternatives..
- Yuh permet une liberté complète, mais sans accompagnement ni filtre ESG.
- Inyova est plus engageant et personnalisable, mais plus cher.
- Alpian Managed Essentials offre un équilibre : automatisation + présence humaine, à un tarif modéré.
Pour le pilier 3a
| Solution | Personnalisation | Positionnement |
| Selma 3a | Choix parmi six stratégies ; pas de sélection d’ETF | Le plus cohérent pour centraliser Invest et 3a |
| finpension / VIAC | Davantage de choix et de réglages | Pour optimiser les coûts ou personnaliser davantage |
| frankly | Stratégies standardisées | Simplicité dans un écosystème bancaire |
Selma présente un intérêt clair si l’on souhaite déléguer l’essentiel de la gestion sans construire soi-même un portefeuille sur mesure. Les investisseurs qui recherchent davantage de contrôle, de personnalisation ou d’accompagnement trouveront toutefois des alternatives plus adaptées.
Garanties, régulation et sécurité de Selma
Selma est une société suisse, enregistrée en tant que gérant de fortune et supervisée par la FINMA via l’organisme de surveillance OSIF.
Elle agit comme intermédiaire, mais ne détient ni les fonds, ni les titres.
Concrètement :
Le portefeuille est géré chez VZ Vermögenszentrum
Avec un compte de dépôt chez Saxo Bank
- Saxo Bank (Suisse) est une banque dépositaire régulée par la FINMA.
- VZ VermögensZentrum est un gestionnaire de fortune reconnu.
- Les ETF sont conservés sur un compte-titres personnel, ouvert au nom du client.
Les avoirs du pilier 3a sont déposés à ton nom auprès de VZ Depository Bank, une banque suisse supervisée.
Cela signifie que les actifs restent propriétés du client, même si Selma devait cesser son activité.
On peut récupérer l’intégralité de son portefeuille, ou le transférer vers un autre prestataire.
Les données personnelles sont stockées en Suisse. L’accès à l’application est sécurisé, et les opérations passent par une double validation (2FA).
Donc pour résumer : Selma n’est pas une banque, mais une interface. Elle ne gère ni les flux d’argent, ni la garde des titres. Tout repose sur des partenaires suisses, identifiés et régulés.
Conclusion – Une solution simple et cohérente, mais peu flexible
Selma tient sa promesse principale : investir sans effort, sans choix à faire, sans arbitrage à gérer.
L’expérience est fluide, stable, bien encadrée. On délègue totalement, et on peut suivre son portefeuille sans se perdre dans les détails.
Cette simplicité implique toutefois de déléguer presque entièrement le pilotage du portefeuille.
Le choix des ETF, l’allocation et les ajustements restent principalement déterminés par Selma. Les possibilités de personnalisation et d’accompagnement humain sont donc limitées.
Selma est pertinent si :
- on veut commencer à investir sans apprendre la technique
- on cherche une solution suisse, simple, cadrée, filtrée ESG
- on accepte de payer un peu plus pour éviter toute gestion active
Selma n’est pas adapté si :
- on veut comprendre précisément où va son argent
- on cherche à adapter sa stratégie à ses convictions ou à l’actualité
- on attend un minimum d’échange humain ou de marge de manœuvre
“Selma permet de tout déléguer, mais cela peut devenir un peu frustrant dès qu’on cherche à réajuster, comprendre ou s’impliquer davantage.”
Mais ce confort implique des contreparties claires : peu de flexibilité, une personnalisation encadrée et un accompagnement essentiellement numérique. Tout dépend donc du niveau d’implication qu’on souhaite garder dans son portefeuille.
Pour résumer :
| Points forts | Limites |
| Plan tenant compte de la situation globale | Peu de contrôle sur les ETF et les pondérations |
| Invest et 3a réunis dans une même logique | Tarif supérieur aux options les moins chères |
| Rééquilibrage et suivi automatisés | Minimum de 2’000 CHF pour Invest et 500 CHF pour le 3a |
| Six stratégies 3a jusqu’à 97 % d’actions | Un seul compte 3a disponible chez Selma |
| Assistance par IA et spécialistes humains | Pas de conseiller patrimonial personnel attitré |
| Cadre suisse et partenaires identifiés | Risque de marché toujours présent |
Code Promo Selma
Compte gratuit ✔︎
Code promo Selma : toutes les infos
À lire aussi
- Avis et test de Yuh Investissement & Trading
- Avis et test de Neon Investissement & Trading
- Avis et test de Alpian Investissement & Trading
- Avis et test de Swissquote Invest Easy
- Avis et test de Descartes investissement (robo-advisor)
- Avis et test de True Wealth investissement (robo-advisor)
Que pensez-vous de Selma pour vos investissements ?
- L’app. Selma a-t-elle facilité vos investissements ?
- Quelle est la fonctionnalité que vous voudriez personnaliser ou améliorer ?
- Est-ce que Selma vous satisfait dans la dimension conseil ?
Partagez votre retour d’expérience avec tous les amis de Neo 😈
Informations complémentaires
Spécification: Investir avec Selma : avis sur l’investissement personnalisé du robo-advisor (2026)
| Pour qui ? | ||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| ||||||||||||||
| Investissement | ||||||||||||||
| ||||||||||||||
| Sécurité | ||||||||||||||
| ||||||||||||||
| Accessibilité | ||||||||||||||
| ||||||||||||||
Avis (1)
1 avis sur Investir avec Selma : avis sur l’investissement personnalisé du robo-advisor (2026)
Afficher uniquement les avis en Français (0)


Paul –
I have been using Selma for few weeks now. I really appreciate the customer service. They answered my questions quickly, even on investment questions.